Dépenses non opérationnelles : définition, exemples et impact sur le profit e-commerce

Table des matières
Lorsque les marques e-commerce examinent leur compte de résultat, l'attention se porte généralement sur le chiffre d'affaires, les coûts des produits, les dépenses publicitaires, l'exécution des commandes et les abonnements logiciels. Ce sont les dépenses directement liées à l'exploitation quotidienne de l'entreprise.
Mais tous les coûts ne proviennent pas des opérations quotidiennes.
Pour les marchands e-commerce, il est important de comprendre les dépenses non opérationnelles, car elles peuvent donner l'impression qu'une boutique rentable l'est moins sur le papier. Elles peuvent aussi fausser le bénéfice net, la trésorerie et les décisions financières si elles ne sont pas séparées des coûts opérationnels normaux.
Dans cet article, nous expliquerons ce qu'est une dépense non opérationnelle, en quoi elle diffère d'une dépense opérationnelle et comment les vendeurs en ligne peuvent suivre et réduire ces coûts.
Dans cet article:
Que sont les dépenses non opérationnelles ?
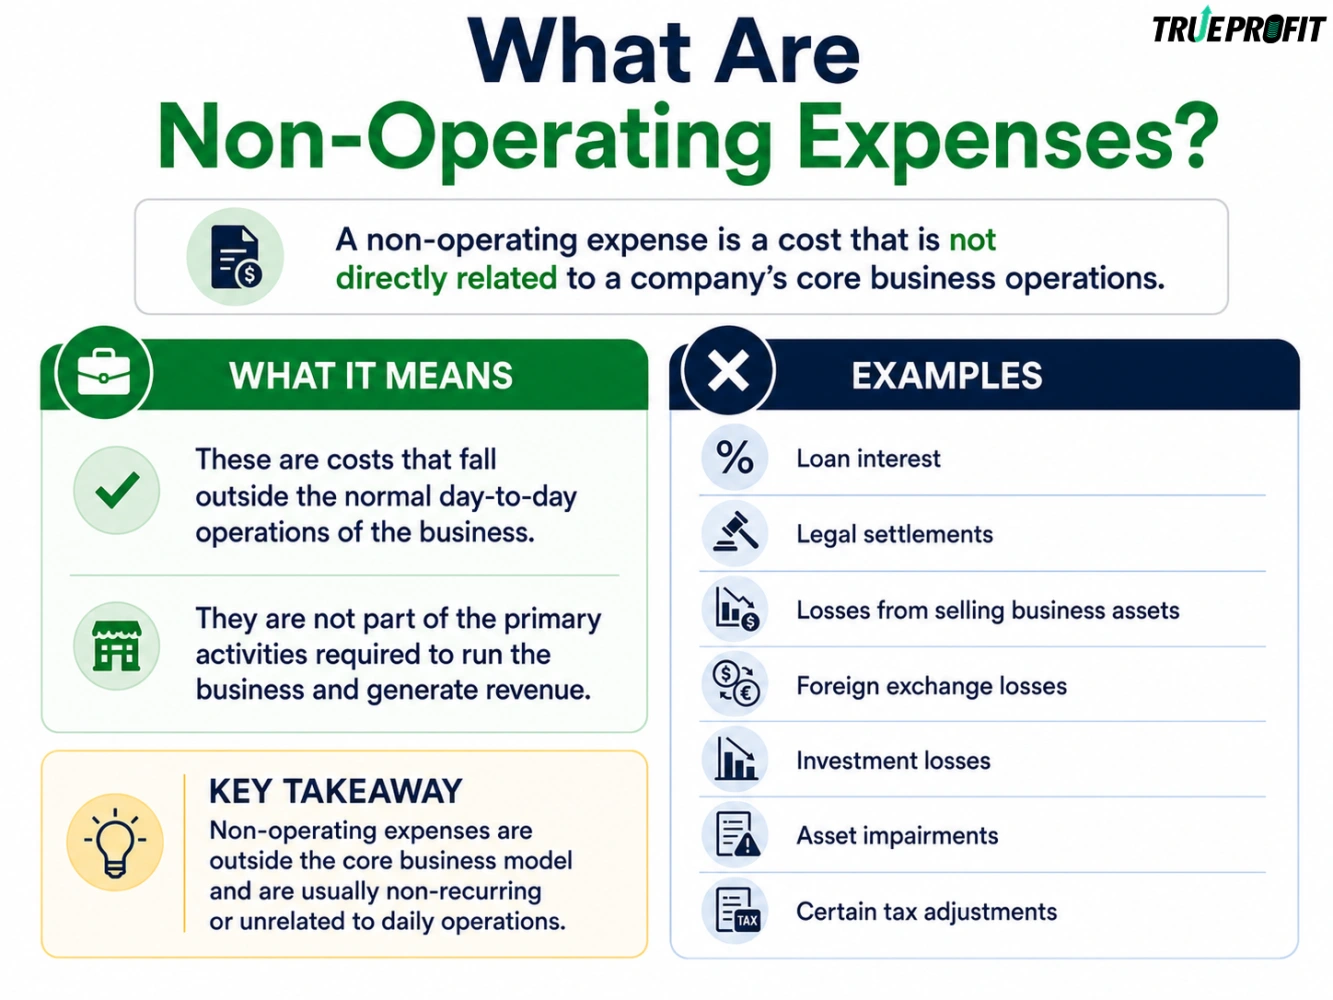
Une dépense non opérationnelle est un coût qui n'est pas directement lié aux activités principales d'une entreprise, comme l'approvisionnement en produits, le marketing, la vente, le traitement des commandes, l'expédition, la gestion des retours, le paiement des outils e-commerce et la gestion des employés ou des sous-traitants.
Les dépenses non opérationnelles, en revanche, proviennent d'événements financiers, juridiques, comptables ou exceptionnels qui sortent du processus normal de vente de produits.
Les exemples courants incluent :
- Charges d'intérêts sur emprunts
- Pertes de change
- Règlements juridiques
- Dépréciations ou radiations d'actifs
- Pertes sur investissements
- Certaines dépenses liées aux impôts
- Pertes sur cession d'actifs
Ces dépenses affectent tout de même le bénéfice net, mais elles ne font généralement pas partie des performances e-commerce quotidiennes.

Caractéristiques clés des dépenses non opérationnelles
Les dépenses non opérationnelles présentent généralement quelques traits communs.
Premièrement, elles ne sont pas directement liées à la vente de produits. Par exemple, si une marque Shopify paie des intérêts sur un prêt de financement de stocks, ce coût d'intérêt ne fait pas partie de l'exécution d'une commande ou de la gestion d'une campagne publicitaire.
Deuxièmement, elles apparaissent souvent sous le résultat d'exploitation dans un compte de résultat. Cela aide les propriétaires d'entreprise et les comptables à séparer la performance opérationnelle des autres événements financiers.
Troisièmement, elles peuvent être irrégulières ou imprévisibles. Un règlement juridique, une radiation d'actif ou une perte de change peut survenir occasionnellement plutôt que chaque mois.
Enfin, les dépenses non opérationnelles peuvent avoir un impact majeur sur le résultat net. Même si une boutique affiche un solide résultat d'exploitation, d'importantes dépenses non opérationnelles peuvent réduire, voire effacer, le bénéfice net final.
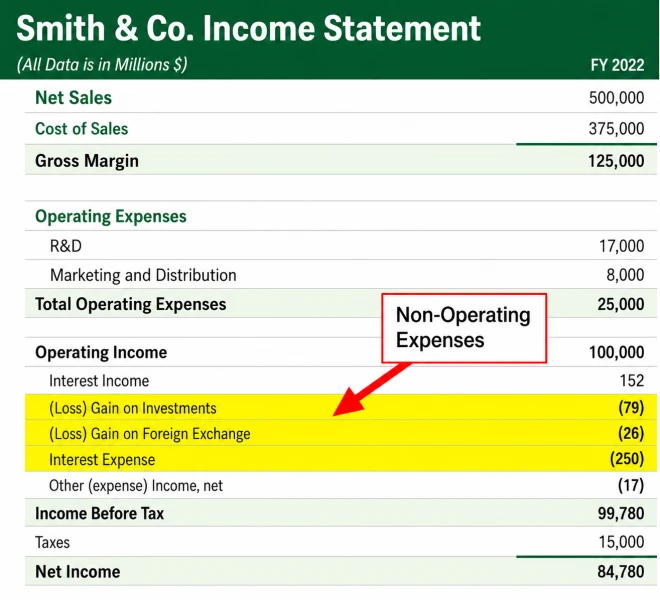
Source : EDUCBA
Types courants de dépenses non opérationnelles en e-commerce
1. Charges d'intérêts
Les charges d'intérêts sont l'une des dépenses non opérationnelles les plus courantes pour les marques e-commerce.
De nombreuses boutiques en ligne utilisent le financement pour acheter des stocks, s'étendre sur de nouveaux marchés, améliorer leur trésorerie ou investir dans la croissance. Cela peut inclure :
- Prêts professionnels
- Financement de stocks
- Lignes de crédit
- Avances de fonds marchandes
- Financement basé sur les revenus
- Dettes de carte de crédit
- Prêts d'équipement
L'argent emprunté peut soutenir la croissance de l'entreprise, mais les intérêts eux-mêmes ne sont pas considérés comme un coût opérationnel. Il s'agit d'un coût de financement.
Par exemple, une marque de soins de la peau DTC peut emprunter $100 000 (EUR 83 333) pour financer une importante commande de stocks avant le Black Friday. Le coût des produits fait partie du stock et du coût des marchandises vendues lors de la vente, mais les intérêts payés sur le prêt constituent une dépense non opérationnelle.
2. Impôts et taxes
Les impôts et taxes peuvent être plus complexes, car certains impôts sont opérationnels, tandis que d'autres sont généralement traités séparément.
Pour les entreprises e-commerce, l'impôt sur le revenu, les ajustements d'impôts différés et certaines pénalités fiscales peuvent être classés en dehors des dépenses opérationnelles. Ces coûts affectent le résultat final, mais ils ne font pas partie de l'activité de vente quotidienne de la boutique.
Les exemples peuvent inclure :
- Charge d'impôt sur le revenu
- Ajustements d'impôts différés
- Pénalités fiscales
- Intérêts liés aux impôts
- Corrections fiscales de périodes antérieures
La taxe sur les ventes est différente. La taxe sur les ventes perçue auprès des clients n'est généralement pas traitée comme une dépense d'entreprise de la même manière, car le marchand la perçoit pour le compte de l'administration fiscale.
Pour les opérateurs e-commerce, il est important de travailler avec un comptable pour classer correctement les impôts.
3. Pertes de change
Les pertes de change, également appelées pertes FX, sont courantes pour les marques e-commerce transfrontalières.
Cela affecte souvent les boutiques qui vendent dans une devise mais paient leurs fournisseurs, sous-traitants ou plateformes dans une autre devise.
Par exemple :
- Une marque basée aux États-Unis paie un fournisseur européen en EUR
- Une boutique Shopify basée au Royaume-Uni perçoit des revenus en USD
- Une boutique vend à l'échelle mondiale mais présente ses états financiers dans une seule devise de référence
- Un marchand détient des soldes dans plusieurs comptes de paiement
Si les taux de change évoluent défavorablement, l'entreprise peut enregistrer une perte de change.
Par exemple, supposons qu'une entreprise e-commerce s'attende à payer 50 000 € à un fournisseur. Si le taux de change évolue avant le paiement, l'entreprise pourrait finir par payer plus que prévu dans sa devise de reporting. Cette différence peut être enregistrée comme une perte de change.
Les pertes FX sont généralement considérées comme non opérationnelles, car elles proviennent des fluctuations de devises, et non de l'acte central de vente de produits.
4. Radiations et dépréciations d'actifs
Une radiation d'actif se produit lorsqu'une entreprise détermine qu'un actif a perdu de la valeur ou n'a plus de valeur utilisable.
Pour les entreprises e-commerce, cela peut inclure :
- Équipement d'entrepôt endommagé
- Machines d'emballage obsolètes
- Stocks perdus ou endommagés dans des cas particuliers
- Systèmes technologiques qui ne sont plus utilisables
- Améliorations locatives qui perdent de la valeur
- Actifs de marque ou actifs acquis radiés
Une dépréciation se produit lorsque la valeur comptable d'un actif est supérieure à sa valeur recouvrable. En termes plus simples, l'entreprise admet que quelque chose qu'elle possède vaut moins que ce qui avait été enregistré précédemment.
Par exemple, une marque e-commerce peut investir dans un équipement d'entrepôt sur mesure, puis passer à un modèle 3PL et cesser d'utiliser cet équipement. Si l'équipement ne peut pas être vendu à sa valeur comptable, l'entreprise peut enregistrer une radiation ou une perte de dépréciation.
5. Frais juridiques et règlements
Les frais juridiques peuvent être opérationnels ou non opérationnels selon leur nature.
Les frais juridiques courants, comme la révision de contrats ou l'enregistrement de marques, peuvent faire partie des opérations commerciales normales. Mais les règlements juridiques majeurs, les poursuites, les pénalités de conformité ou les litiges juridiques inhabituels sont souvent traités comme des dépenses non opérationnelles.
Les exemples incluent :
- Règlement issu d'une poursuite
- Pénalités réglementaires
- Litiges de propriété intellectuelle
- Amendes de conformité
- Jugements juridiques ponctuels
Pour les marques e-commerce, des problèmes juridiques peuvent survenir en raison d'allégations sur les produits, de la conformité publicitaire, du traitement des données clients, des contrats fournisseurs ou des litiges de propriété intellectuelle.
Un règlement juridique ponctuel peut fortement réduire le résultat net, même si l'activité opérationnelle de la marque est performante.
6. Pertes sur investissements
Certaines entreprises e-commerce investissent leurs liquidités excédentaires dans des actions, des fonds, des startups, des crypto-actifs ou d'autres projets. Si ces investissements perdent de la valeur ou sont vendus à perte, la perte ne fait pas partie des opérations e-commerce.
Par exemple, une marque Shopify rentable peut investir dans une autre startup. Si cet investissement perd de la valeur, la perte serait généralement enregistrée comme une dépense non opérationnelle.
Ce type de perte affecte le bénéfice net, mais n'indique pas si la boutique e-commerce elle-même est saine.
Différences entre les dépenses non opérationnelles et les dépenses opérationnelles
La différence entre les dépenses opérationnelles et non opérationnelles tient à la question de savoir si le coût fait partie de l'activité commerciale normale de l'entreprise.
Pour le e-commerce, les dépenses opérationnelles sont les coûts nécessaires pour gérer la boutique et générer des ventes. Les dépenses non opérationnelles sont des coûts qui surviennent en dehors du modèle commercial central.
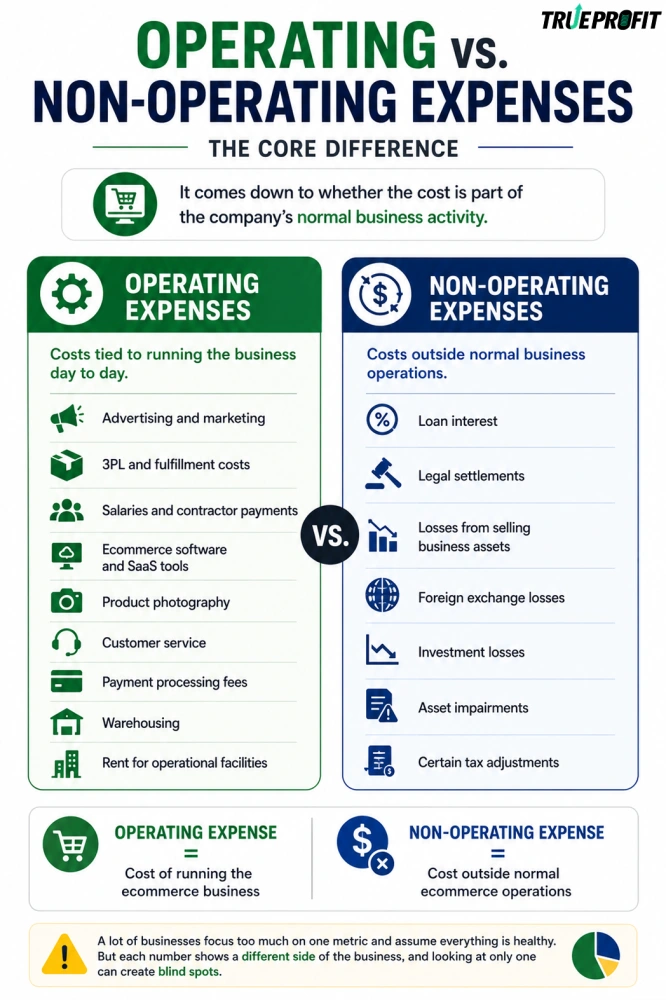
Pour une comparaison plus approfondie, il est utile de comprendre la différence entre le résultat d'exploitation et le résultat net, surtout lorsque des dépenses non opérationnelles sont impliquées.

Pourquoi les dépenses non opérationnelles comptent pour la rentabilité e-commerce
Les dépenses non opérationnelles comptent parce qu'elles peuvent changer la façon dont votre entreprise semble rentable.
Si vous ne regardez que le bénéfice net, vous risquez de manquer la différence entre un modèle opérationnel faible et une entreprise solide affectée par des coûts ponctuels ou liés au financement.
1. Marges bénéficiaires trompeuses
Une marque peut avoir de solides marges sur les produits, des dépenses publicitaires efficaces et un bon comportement d'achat répété, mais afficher tout de même un faible bénéfice net en raison de dépenses non opérationnelles.
Par exemple :
Indicateur | Montant |
|---|---|
Chiffre d'affaires | $500 000 (EUR 417 000) |
Coût des marchandises vendues | $200 000 (EUR 167 000) |
$300 000 (EUR 250 000) | |
Dépenses opérationnelles | $220 000 (EUR 183 000) |
Résultat d'exploitation | $80 000 (EUR 67 000) |
Charges d'intérêts | $25 000 (EUR 21 000) |
Perte de change | $10 000 (EUR 8 333) |
Résultat net avant impôts | $45 000 (EUR 37 500) |
Dans cet exemple, l'entreprise a généré $80 000 (EUR 67 000) de résultat d'exploitation. Mais après les dépenses non opérationnelles, le bénéfice a chuté à $45 000 (EUR 37 500) avant impôts.
Si le propriétaire ne regarde que le résultat net, il peut penser que la boutique est moins efficace qu'elle ne l'est en réalité. Le vrai problème peut être le coût de la dette ou l'exposition au change, et non une mauvaise performance opérationnelle.
2. Impact sur le résultat net
Les dépenses non opérationnelles réduisent directement le résultat net.
Le résultat net est le bénéfice final après toutes les dépenses, y compris les dépenses opérationnelles, les dépenses non opérationnelles, les intérêts, les impôts et autres gains ou pertes.
Une formule simplifiée ressemble à ceci :
Cela signifie qu'une dépense non opérationnelle importante peut transformer une période autrement rentable en une période peu rentable ou déficitaire.
Pour les marques e-commerce à la recherche d'investisseurs, de prêts ou d'opportunités d'acquisition, cette distinction compte. Les acheteurs et les prêteurs veulent souvent comprendre si les variations de bénéfice sont causées par l'activité principale ou par des événements financiers ponctuels.
3. Malentendu sur la trésorerie
Certaines dépenses non opérationnelles affectent la trésorerie, tandis que d'autres peuvent être des écritures comptables non monétaires. Par exemple, les intérêts d'emprunt affectent généralement la trésorerie, car l'entreprise verse de l'argent réel à un prêteur.
Mais une dépréciation d'actif peut réduire le bénéfice comptable sans créer de sortie de trésorerie immédiate.
C'est pourquoi les marques e-commerce devraient examiner le bénéfice et la trésorerie ensemble. Une boutique peut afficher un bénéfice comptable plus faible en raison d'une radiation, tout en ayant une trésorerie saine. À l'inverse, une boutique peut afficher un bénéfice correct mais avoir des difficultés de trésorerie à cause de paiements d'intérêts élevés.
Indicateurs clés à surveiller parallèlement aux dépenses non opérationnelles
Les dépenses non opérationnelles ne doivent pas être analysées isolément. Elles sont plus utiles lorsqu'elles sont examinées parallèlement à d'autres indicateurs de rentabilité e-commerce.
1. Bénéfice net vs résultat d'exploitation
Le résultat d'exploitation montre la rentabilité de l'activité principale avant les éléments non opérationnels. Le bénéfice net montre ce qui reste après toutes les dépenses. La marge bénéficiaire nette indique quel pourcentage de chaque dollar de chiffre d'affaires devient réellement du bénéfice. Pour les marques e-commerce, comparer les deux chiffres est essentiel.
Si le résultat d'exploitation est solide mais le bénéfice net faible, les dépenses non opérationnelles peuvent être le problème. Si le résultat d'exploitation et le bénéfice net sont tous deux faibles, le problème peut être plus profond, comme une faible marge brute, des dépenses publicitaires élevées, une mauvaise rétention ou une exécution inefficace des commandes.
2. EBITDA
EBITDA signifie bénéfice avant intérêts, impôts, dépréciation et amortissement.
Il est souvent utilisé pour évaluer la performance opérationnelle avant la structure de financement et certaines charges comptables.
Pour les entreprises e-commerce, l'EBITDA peut aider à séparer la performance de la boutique des coûts d'intérêts, des effets fiscaux et des charges non monétaires. Cependant, l'EBITDA ne doit pas être le seul indicateur que vous utilisez. Il ne montre pas les besoins en fonds de roulement, la trésorerie liée aux stocks ou les remboursements de dettes.
3. Trésorerie
La trésorerie montre comment l'argent entre et sort réellement de l'entreprise.
C'est particulièrement important pour le e-commerce, car les liquidités peuvent être immobilisées dans les stocks, les dépôts fournisseurs, les dépenses publicitaires et les coûts d'exécution des commandes.
Les dépenses non opérationnelles peuvent affecter la trésorerie de différentes manières. Les paiements d'intérêts réduisent les liquidités. Les dépréciations d'actifs peuvent ne pas réduire immédiatement les liquidités. Les règlements juridiques peuvent créer une importante sortie de trésorerie ponctuelle.
Examiner la trésorerie vous aide à comprendre si une dépense non opérationnelle n'est qu'une écriture comptable ou un véritable problème de liquidité.
4. Marge de contribution
La marge de contribution montre combien de bénéfice reste après les coûts variables directement liés aux commandes.
Pour le e-commerce, la marge de contribution inclut souvent :
- Chiffre d'affaires
- Remises
- Coût des produits
- Frais d'expédition
- Coût d'exécution des commandes
- Frais de paiement
- Retours
- Dépenses publicitaires, selon la façon dont l'entreprise définit la marge de contribution
La marge de contribution permet de déterminer si chaque commande est rentable avant les coûts opérationnels fixes et les dépenses non opérationnelles.
Si la marge de contribution est faible, réduire les dépenses non opérationnelles ne résoudra pas le problème principal. Mais si la marge de contribution est solide et le bénéfice net faible, les dépenses non opérationnelles méritent peut-être un examen plus attentif.
Gérer plus efficacement les dépenses non opérationnelles
Le suivi manuel crée souvent des angles morts. Les dépenses e-commerce proviennent de nombreuses sources différentes, notamment Shopify, les plateformes publicitaires, les passerelles de paiement, les transporteurs, les partenaires d'exécution et les applications. Si ces chiffres sont copiés manuellement dans des feuilles de calcul, il est facile d'oublier des coûts, de retarder les mises à jour ou de classer incorrectement les dépenses.
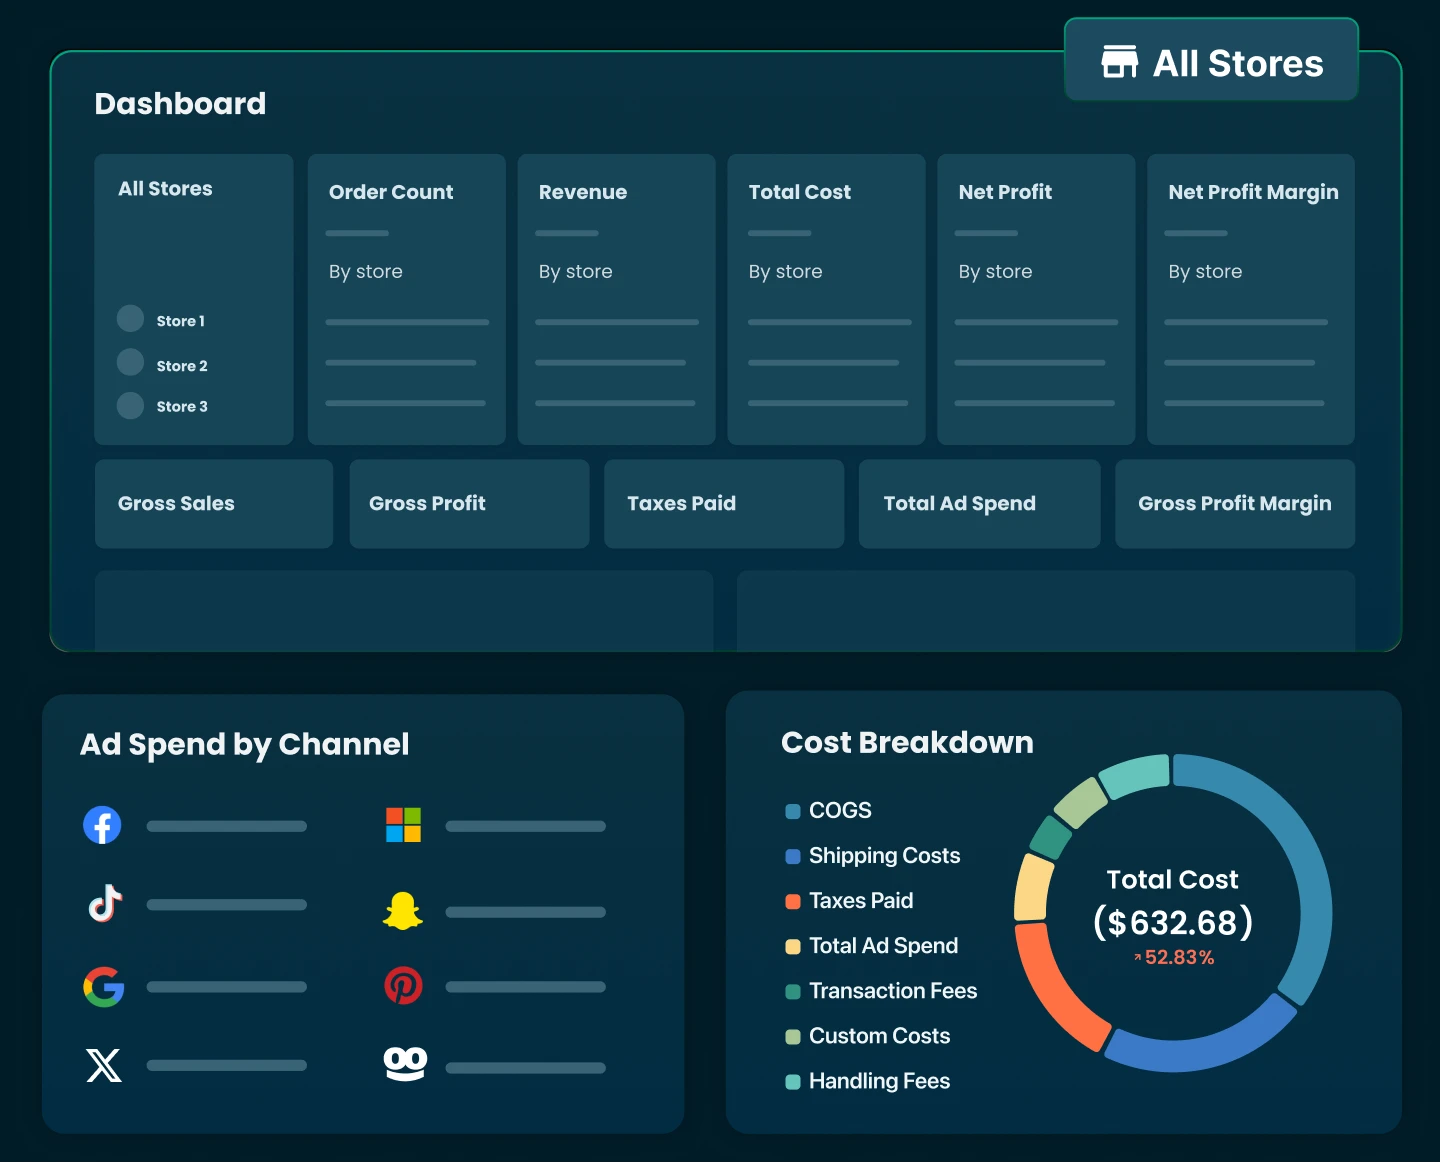
C'est là que TrueProfit s'intègre naturellement au processus. TrueProfit aide les marchands e-commerce comme vous à suivre automatiquement les coûts clés tels que le COGS, l'expédition, les frais de transaction, les dépenses publicitaires, les frais de traitement, les taxes et autres dépenses en un seul endroit, afin que vous puissiez voir votre bénéfice net plus clairement et en temps réel.
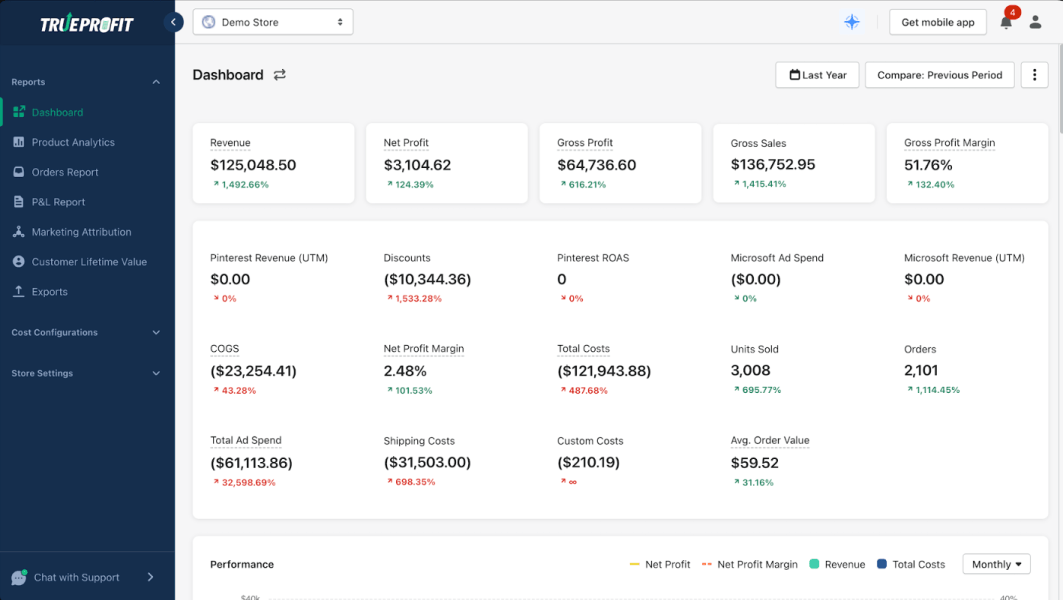
Pour les dépenses non opérationnelles, cette clarté est particulièrement précieuse. Même si des éléments comme les intérêts d'emprunt, les pertes de change ou les règlements juridiques doivent encore être examinés séparément avec un comptable, TrueProfit vous donne d'abord une image plus précise de la rentabilité opérationnelle de la boutique. Cela permet de mieux séparer ce qui se passe à l'intérieur de l'activité principale de ce qui affecte le bénéfice en dehors des opérations normales.
Réflexions finales
Lorsque vous séparez les dépenses non opérationnelles des coûts opérationnels quotidiens, vous obtenez une vision plus précise de ce qui fait réellement monter ou baisser le bénéfice. Une perte de change temporaire, un paiement d'intérêts d'emprunt ou un coût juridique ponctuel ne doivent pas être confondus avec de faibles marges sur les produits, des coûts publicitaires en hausse ou des inefficacités d'exécution.
Pour les vendeurs e-commerce, l'objectif n'est pas d'éliminer chaque dépense non opérationnelle. Certaines font partie de la croissance. Le véritable objectif est de les suivre clairement, de comprendre leur impact et d'éviter qu'elles masquent la véritable rentabilité de l'entreprise.
Harry Chu is the Founder of TrueProfit, a net profit tracking solution designed to help Shopify merchants gain real-time insights into their actual profits. With 11+ years of experience in eCommerce and technology, his expertise in profit analytics, cost tracking, and data-driven decision-making has made him a trusted voice for thousands of Shopify merchants.