Compte de résultat pour petite entreprise : guide complet + modèle gratuit

Table des matières
Un compte de résultat (P&L) est le rapport financier qui vous indique si l'entreprise est rentable et où l'argent est perdu. Il résume les revenus, les coûts et les dépenses sur une période donnée pour afficher un seul chiffre : bénéfice net ou perte nette.
Dans cet article, vous apprendrez à lire un compte de résultat (P&L), ce que signifie réellement chaque section et comment l'utiliser pour détecter les problèmes tôt, maîtriser les coûts et prendre de meilleures décisions avec vos chiffres.
Dans cet article:
Qu'est-ce qu'un compte de résultat ?
Un compte de résultat, aussi appelé état des résultats ou état de la performance financière, montre combien d'argent votre entreprise a gagné et dépensé sur une période donnée, et ce qu'il reste après paiement de tous les coûts. La ligne du haut représente les revenus. La ligne du bas représente le bénéfice net.
Si vous souhaitez approfondir ce que représente réellement un P&L et en quoi il diffère d'un état des résultats, ces analyses valent la peine d'être consultées en premier.

En quoi le P&L diffère des autres états financiers
Le P&L fait partie des trois rapports financiers essentiels. Chacun répond à une question différente.
- P&L : êtes-vous rentable dans le temps ?
- Bilan : que possédez-vous et que devez-vous actuellement ?
- Flux de trésorerie : comment la trésorerie circule-t-elle réellement ?
État | Ce qu'il montre | Période |
|---|---|---|
Compte de résultat | Revenus, dépenses et bénéfice/perte nette | Sur une période |
Bilan | Actifs, passifs et capitaux propres | À un moment précis |
Tableau des flux de trésorerie | Mouvements réels de trésorerie entrants et sortants | Sur une période |
La confusion la plus courante entre le P&L et le bilan est la suivante : le P&L mesure la performance dans le temps ; le bilan capture la position financière à un instant précis.
L'autre confusion courante concerne bénéfice vs flux de trésorerie. Une entreprise peut afficher un bénéfice dans son P&L et pourtant manquer de trésorerie, surtout lorsque les revenus sont comptabilisés avant réception du paiement.
Composants clés d'un compte de résultat pour petite entreprise
Chaque P&L suit la même structure de haut en bas. Chaque ligne retire une couche de coûts jusqu'à atteindre le bénéfice net.
1. Revenus
Le chiffre d'affaires est le revenu total provenant de la vente de produits ou services. Le chiffre d'affaires brut est le total brut avant déductions. Le chiffre d'affaires net soustrait les retours, les remises et les escomptes.
La formule est :
Ventes brutes - (Retours + Remises + Escomptes) = Chiffre d'affaires net
2. Coût des marchandises vendues (COGS)
Le COGS correspond à ce que vous coûte réellement la livraison du produit ou service que vous vendez.
- Pour le commerce de détail, il s'agit du coût d'achat des stocks que vous prévoyez de revendre
- Pour la fabrication, il comprend les matières premières, la main-d'œuvre directe et les autres coûts de production
- Pour les entreprises de services, il s'agit généralement des salaires ou des honoraires de sous-traitants directement liés au travail
Les coûts comme le loyer, le marketing et les salaires administratifs ne font pas partie du COGS. Ce sont des charges d'exploitation. Les confondre est une erreur courante qui peut fausser votre P&L.
3. Bénéfice brut
Le bénéfice brut est ce qui reste après avoir soustrait le COGS du chiffre d'affaires net. Il mesure l'efficacité avec laquelle vous produisez et vendez avant les frais généraux.
La formule est :
Chiffre d'affaires net - COGS = Bénéfice brut
Par exemple, une boulangerie avec 75 000 $ (EUR 62 500) de ventes nettes et 35 000 $ (EUR 29 167) de COGS réalise 40 000 $ (EUR 33 333) de bénéfice brut. Ces 40 000 $ (EUR 33 333) doivent ensuite couvrir tous les coûts d'exploitation.
Pour savoir comment le bénéfice brut se compare à ce qui finit réellement dans votre poche, consultez bénéfice brut vs bénéfice net.
4. Charges d'exploitation
Les charges d'exploitation sont les coûts liés à la gestion de votre entreprise, indépendamment des ventes. Elles comprennent généralement des éléments comme le loyer, les services publics, le marketing, les salaires administratifs, les assurances et les frais juridiques.
La dépréciation et l'amortissement entrent également dans cette catégorie. Même s'ils n'impliquent pas de sortie réelle de trésorerie de votre compte, ils réduisent tout de même votre revenu imposable.
5. Résultat d'exploitation (EBIT)
Le résultat d'exploitation montre combien votre entreprise gagne réellement avant prise en compte des intérêts et des impôts. Il se concentre uniquement sur les opérations quotidiennes, sans mélanger les décisions de financement.
La formule est :
Résultat d'exploitation = Bénéfice brut - Charges d'exploitation
Ce chiffre vous aide à comprendre si votre modèle d'entreprise est rentable en lui-même, indépendamment de la façon dont l'entreprise est financée.
Consultez bénéfice d'exploitation vs bénéfice net pour comprendre pourquoi ces deux chiffres racontent des histoires différentes.
6. Éléments hors exploitation et impôts
Après le résultat d'exploitation, vous devez tenir compte des éléments qui se situent en dehors de votre activité principale. Ils comprennent :
- Les produits d'intérêts provenant de la trésorerie ou des investissements ;
- Les charges d'intérêts liées aux prêts ou aux lignes de crédit ;
- Toutes les plus-values ou moins-values résultant de la vente d'actifs comme du matériel ou des biens immobiliers (hors stocks).
Vient ensuite la charge d'impôt sur le revenu, qui couvre les impôts que votre entreprise doit au niveau fédéral, étatique et local pour cette période.
7. Bénéfice net
Le bénéfice net est le dernier chiffre de votre P&L. Il montre ce qui reste après prise en compte de tous les coûts.
La formule est :
Résultat d'exploitation +/- Éléments hors exploitation - Impôts = Bénéfice net
Si le nombre est positif, l'entreprise réalise un bénéfice. S'il est négatif, l'entreprise fonctionne à perte. C'est pourquoi il est important de regarder au-delà du bénéfice brut. Comprendre en quoi le bénéfice brut et le bénéfice net diffèrent est essentiel, car une entreprise peut sembler saine au niveau brut et pourtant perdre de l'argent une fois les frais généraux et les impôts pris en compte.
Exemple de compte de résultat pour petite entreprise
Voici un P&L au format réel pour « Artisan Bake Shop », une boulangerie de détail hypothétique, pour le T1 2026.
Artisan Bake Shop : compte de résultat | Trimestre actuel | Trimestre précédent |
|---|---|---|
Chiffre d'affaires net | 75 000 $ (EUR 62 500) | 70 000 $ (EUR 58 333) |
Coût des marchandises vendues | ||
Ingrédients et fournitures | 20 000 $ (EUR 16 667) | 18 000 $ (EUR 15 000) |
Main-d'œuvre directe (boulangers) | 15 000 $ (EUR 12 500) | 14 000 $ (EUR 11 667) |
Total des coûts des marchandises vendues | 35 000 $ (EUR 29 167) | 32 000 $ (EUR 26 667) |
Bénéfice brut | 40 000 $ (EUR 33 333) | 38 000 $ (EUR 31 667) |
Charges d'exploitation | ||
Loyer | 4 500 $ (EUR 3 750) | 4 500 $ (EUR 3 750) |
Services publics | 1 000 $ (EUR 833) | 900 $ (EUR 750) |
Marketing et publicité | 2 000 $ (EUR 1 667) | 1 500 $ (EUR 1 250) |
Salaires administratifs | 7 000 $ (EUR 5 833) | 7 000 $ (EUR 5 833) |
Assurance | 500 $ (EUR 417) | 500 $ (EUR 417) |
Amortissement | 300 $ (EUR 250) | 300 $ (EUR 250) |
Total des charges d'exploitation | 15 300 $ (EUR 12 750) | 14 700 $ (EUR 12 250) |
Résultat d'exploitation | 24 700 $ (EUR 20 583) | 23 300 $ (EUR 19 417) |
Charges d'intérêts | (200 $) (EUR 167) | (200 $) (EUR 167) |
Bénéfice avant impôts | 24 500 $ (EUR 20 417) | 23 100 $ (EUR 19 250) |
Charge d'impôt sur le revenu | 4 900 $ (EUR 4 083) | 4 620 $ (EUR 3 850) |
Bénéfice net | 19 600 $ (EUR 16 333) | 18 480 $ (EUR 15 400) |
Ce que montrent les chiffres
Les ventes nettes ont atteint 75 000 $ (EUR 62 500). Après 35 000 $ (EUR 29 167) de COGS, le bénéfice brut s'élevait à 40 000 $ (EUR 33 333), soit une marge brute de 53,3 %. Des charges d'exploitation de 15 300 $ (EUR 12 750) ont laissé 24 700 $ (EUR 20 583) de résultat d'exploitation.
Après intérêts et impôts, le bénéfice net était de 19 600 $ (EUR 16 333). Cela représente une amélioration de 6 % par rapport aux 18 480 $ (EUR 15 400) du trimestre précédent, portée par des ventes plus élevées sans augmentation proportionnelle des coûts. Voilà à quoi ressemble une expansion saine des marges.

Comment préparer un compte de résultat : étape par étape
Construire un P&L est simple lorsqu'on procède dans l'ordre. Une collecte de données cohérente avant tout calcul est ce qui rend le P&L précis.
Étape 1. Choisissez votre période de reporting
Tout d'abord, choisissez une période cohérente : mensuelle, trimestrielle ou annuelle. La période mensuelle permet de détecter les problèmes tôt. Les périodes trimestrielle et annuelle conviennent mieux aux rapports aux investisseurs et à la préparation fiscale. Quel que soit votre choix, tenez-vous-y.
Étape 2. Rassemblez vos données financières
Une fois la période définie, l'étape suivante consiste à rassembler toutes les données financières de cette période.
Vous aurez besoin des relevés bancaires de tous les comptes professionnels, ainsi que des enregistrements de ventes tels que les factures, les données de caisse ou les exports de votre plateforme e-commerce. En outre, veillez à inclure les factures fournisseurs, le loyer, les services publics et les registres de paie, y compris les charges patronales.
Il est important de vérifier qu'il ne manque rien. Même de petits écarts dans les données peuvent entraîner des calculs incorrects par la suite.
Étape 3. Calculez le chiffre d'affaires net, le COGS et le bénéfice brut
Après avoir organisé vos données, vous pouvez commencer à construire la partie supérieure du P&L.
- Commencez par votre chiffre d'affaires total de la période. À partir de ce nombre, soustrayez les retours et les remises pour obtenir le chiffre d'affaires net.
- Ensuite, calculez votre coût des marchandises vendues (COGS). Il s'agit des coûts directs liés aux produits ou services que vous avez vendus, comme les matériaux ou les coûts de production.
- Une fois que vous avez les deux nombres, soustrayez le COGS du chiffre d'affaires net. Le résultat est le bénéfice brut, qui montre ce qui reste après couverture des coûts directs.
Chiffre d'affaires net - COGS = Bénéfice brut.
Étape 4. Calculez le bénéfice d'exploitation et le bénéfice net
Dans la dernière étape, vous tenez compte de toutes les dépenses professionnelles restantes pour déterminer votre résultat net.
- Tout d'abord, additionnez vos charges d'exploitation. Il s'agit de coûts indirects comme le marketing, les salaires, les logiciels et le loyer.
- Ensuite, soustrayez ces dépenses de votre bénéfice brut pour obtenir votre résultat d'exploitation : Bénéfice brut - Charges d'exploitation = Résultat d'exploitation.
- Après cela, ajustez pour les intérêts, les éventuelles plus-values ou moins-values et les impôts. Le résultat est votre bénéfice net, qui montre combien de bénéfice l'entreprise a réellement réalisé au cours de la période.
Modèles de compte de résultat pour petites entreprises
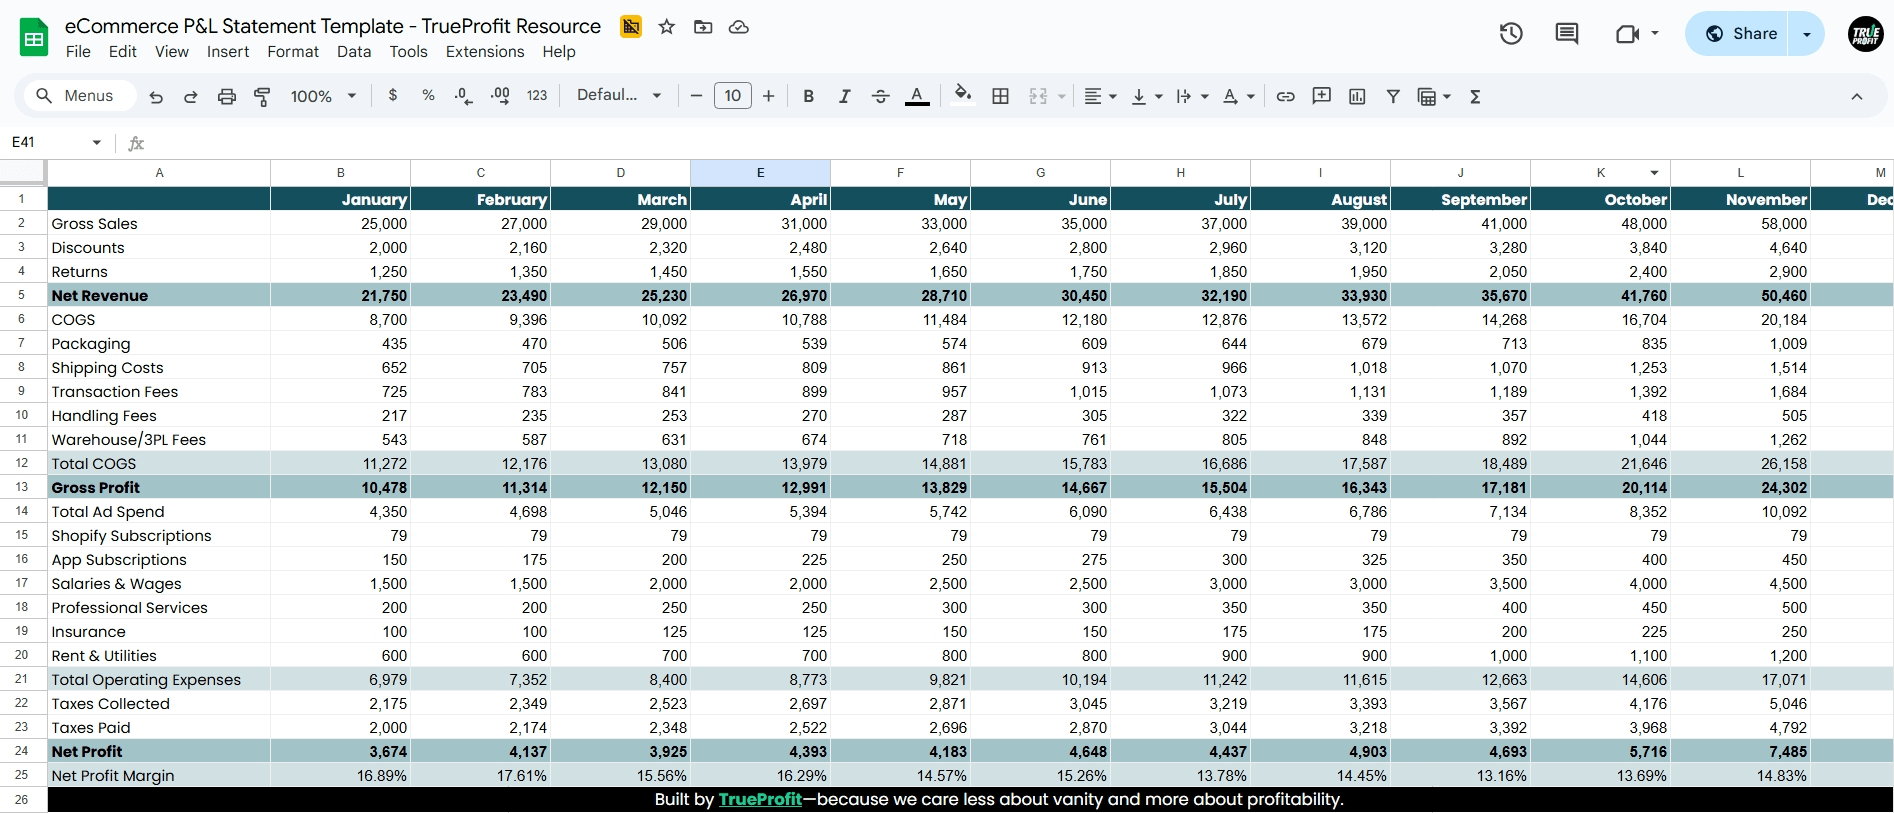
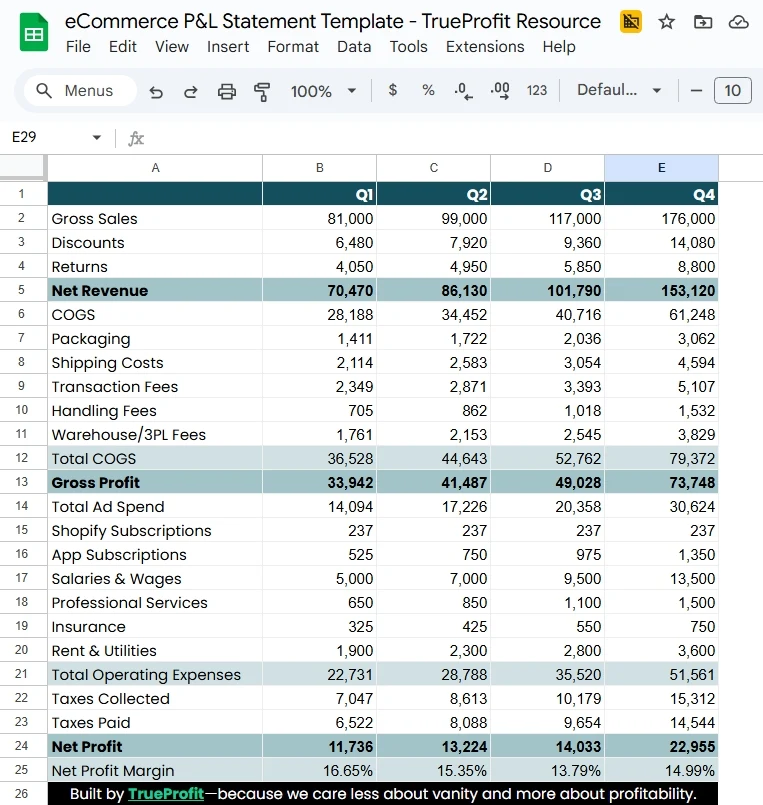
Les modèles sont le moyen le plus rapide de commencer à suivre vos finances sans construire un système à partir de zéro. Notre modèle est conçu pour être flexible, afin que vous puissiez l'adapter au fonctionnement de votre entreprise. Voici quelques façons de le personnaliser selon différents besoins.
Compte de résultat mensuel
Consulter votre compte de résultat chaque mois vous aide à rester proche de vos chiffres. Cela crée une routine régulière pour surveiller les performances, détecter les tendances tôt et comparer l'évolution de votre boutique au fil des mois.
Compte de résultat trimestriel
Alors que le suivi mensuel vous aide à rester proche des chiffres, examiner votre compte de résultat chaque trimestre vous donne une vue plus globale. C'est parfait pour analyser les tendances à long terme, évaluer la stratégie et prendre des décisions avec moins de bruit lié aux fluctuations à court terme.
Comment lire et analyser votre P&L
Générer un P&L est la première étape. C'est en le lisant correctement que cela devient utile.
1. Lisez de haut en bas, puis diagnostiquez
Commencez par les revenus et descendez ligne par ligne. Chaque niveau vous dit quelque chose de différent.
- Si votre bénéfice brut semble faible, le problème vient généralement des prix ou d'un COGS élevé.
- Si votre bénéfice brut est sain mais que le résultat d'exploitation est faible, cela signifie souvent que vos frais généraux sont trop élevés et empiètent sur vos marges.
- Si le résultat d'exploitation semble correct mais que le bénéfice net reste faible, le problème se situe probablement en dehors des opérations principales, comme des charges d'intérêts ou des impôts élevés.
Lire votre P&L de cette façon vous aide à identifier rapidement l'origine du problème, au lieu de deviner.
2. Suivez trois marges clés chaque période
Indicateur | Formule | Ce qu'il vous indique |
|---|---|---|
Bénéfice brut / Chiffre d'affaires × 100 | Efficacité de production et de tarification | |
Résultat d'exploitation / Chiffre d'affaires × 100 | Votre capacité à gérer l'ensemble des frais généraux | |
Marge bénéficiaire nette | Bénéfice net / Chiffre d'affaires × 100 | Rentabilité nette réelle |
Les références du secteur varient considérablement. Les entreprises e-commerce visent souvent une marge nette de 15 à 25 %. Les entreprises de services peuvent avoir des marges plus élevées. Les marges du commerce de détail se situent fréquemment dans la fourchette de 2 à 10 %. Connaître votre référence vous aide à évaluer si vos marges sont compétitives.
3. Comparez les périodes, pas les instantanés
Une seule période de P&L vous apprend très peu en soi. Comparer mois après mois ou année après année montre si les marges augmentent ou se compriment, si la croissance du chiffre d'affaires se traduit en croissance du bénéfice et quelles lignes de dépenses augmentent insidieusement.
Consultez croissance du chiffre d'affaires vs croissance du bénéfice pour comprendre pourquoi une croissance du chiffre d'affaires sans discipline de marge peut réellement vous nuire.
4. Ventilez les lignes de dépenses
Ne vous contentez pas de regarder le total des charges d'exploitation. Ventilez-les.
Si les dépenses marketing ont doublé mais que le chiffre d'affaires n'a pas réagi, c'est un problème. Si les services publics ont bondi de 30 %, cherchez pourquoi. Le P&L vous donne le signal ; c'est à vous d'enquêter sur la cause.
5. Utilisez la marge sur coûts variables pour une analyse au niveau produit
Si vous vendez plusieurs produits ou services, un P&L seul ne vous dira pas lesquels sont les plus rentables. Utilisez l'analyse de la marge sur coûts variables parallèlement à votre P&L pour identifier les sources de revenus qui génèrent réellement du bénéfice et celles qui le diluent.
Erreurs courantes de P&L qui peuvent nuire à vos bénéfices
1. Confondre COGS et charges d'exploitation
Lorsque le loyer ou les salaires administratifs sont classés dans le COGS, le bénéfice brut semble artificiellement faible. Cela donne l'impression que vos prix ne sont pas rentables alors qu'ils le sont, et peut entraîner des augmentations de prix inutiles ou des renégociations avec les fournisseurs qui ciblent le mauvais problème.
Si un coût existe indépendamment du fait que vous ayez réalisé une seule vente, il s'agit d'une charge d'exploitation, pas du COGS.
2. Transactions manquantes
Chaque vente ou dépense non enregistrée fausse vos chiffres. Les petits achats en espèces, les remboursements traités en dehors de votre système principal ou les abonnements oubliés s'additionnent. Rapprochez votre P&L de vos relevés bancaires à chaque période.
3. Changer de méthode comptable
La comptabilité de trésorerie enregistre les revenus lorsque la trésorerie arrive ; la comptabilité d'engagement les enregistre lorsqu'ils sont acquis. Les deux sont valables. Passer de l'une à l'autre d'une période à l'autre rend votre P&L incomparable dans le temps. La plupart des entreprises en croissance utilisent la comptabilité d'engagement, car elle donne une image plus précise de la performance réelle.
4. Établir des rapports annuels au lieu de mensuels
Des P&L uniquement annuels signifient 12 mois de dérive avant que vous ne repériez un problème. Un reporting mensuel vous donne le temps d'agir.
5. Générer sans examiner
Un P&L que vous ne lisez jamais est une heure perdue. Planifiez du temps à chaque période pour comparer les marges, examiner les tendances de dépenses et vous demander ce qui a changé et pourquoi.
6. Ne pas rapprocher avec votre bilan
Votre bénéfice net issu du P&L alimente directement la section des capitaux propres de votre bilan. Si ces éléments ne se rapprochent pas, il y a une erreur quelque part dans vos livres.
Réflexions finales
Un compte de résultat est plus qu'un simple rapport financier. C'est le moyen le plus clair de comprendre si des petites entreprises comme la vôtre gagnent réellement de l'argent et où cet argent va.
Lorsque vous le décomposez correctement, chaque couche du P&L raconte une histoire différente. Les revenus montrent la croissance, le bénéfice brut révèle l'efficacité des produits et le bénéfice net vous dit ce que votre entreprise conserve réellement. La valeur ne vient pas seulement de la génération du rapport, mais de son examen régulier, de la comparaison des périodes et de son utilisation pour guider les décisions.
Mais en pratique, construire et maintenir un P&L précis n'est pas toujours simple. Les données sont dispersées sur plusieurs plateformes, les coûts sont faciles à manquer et le suivi manuel prend du temps.
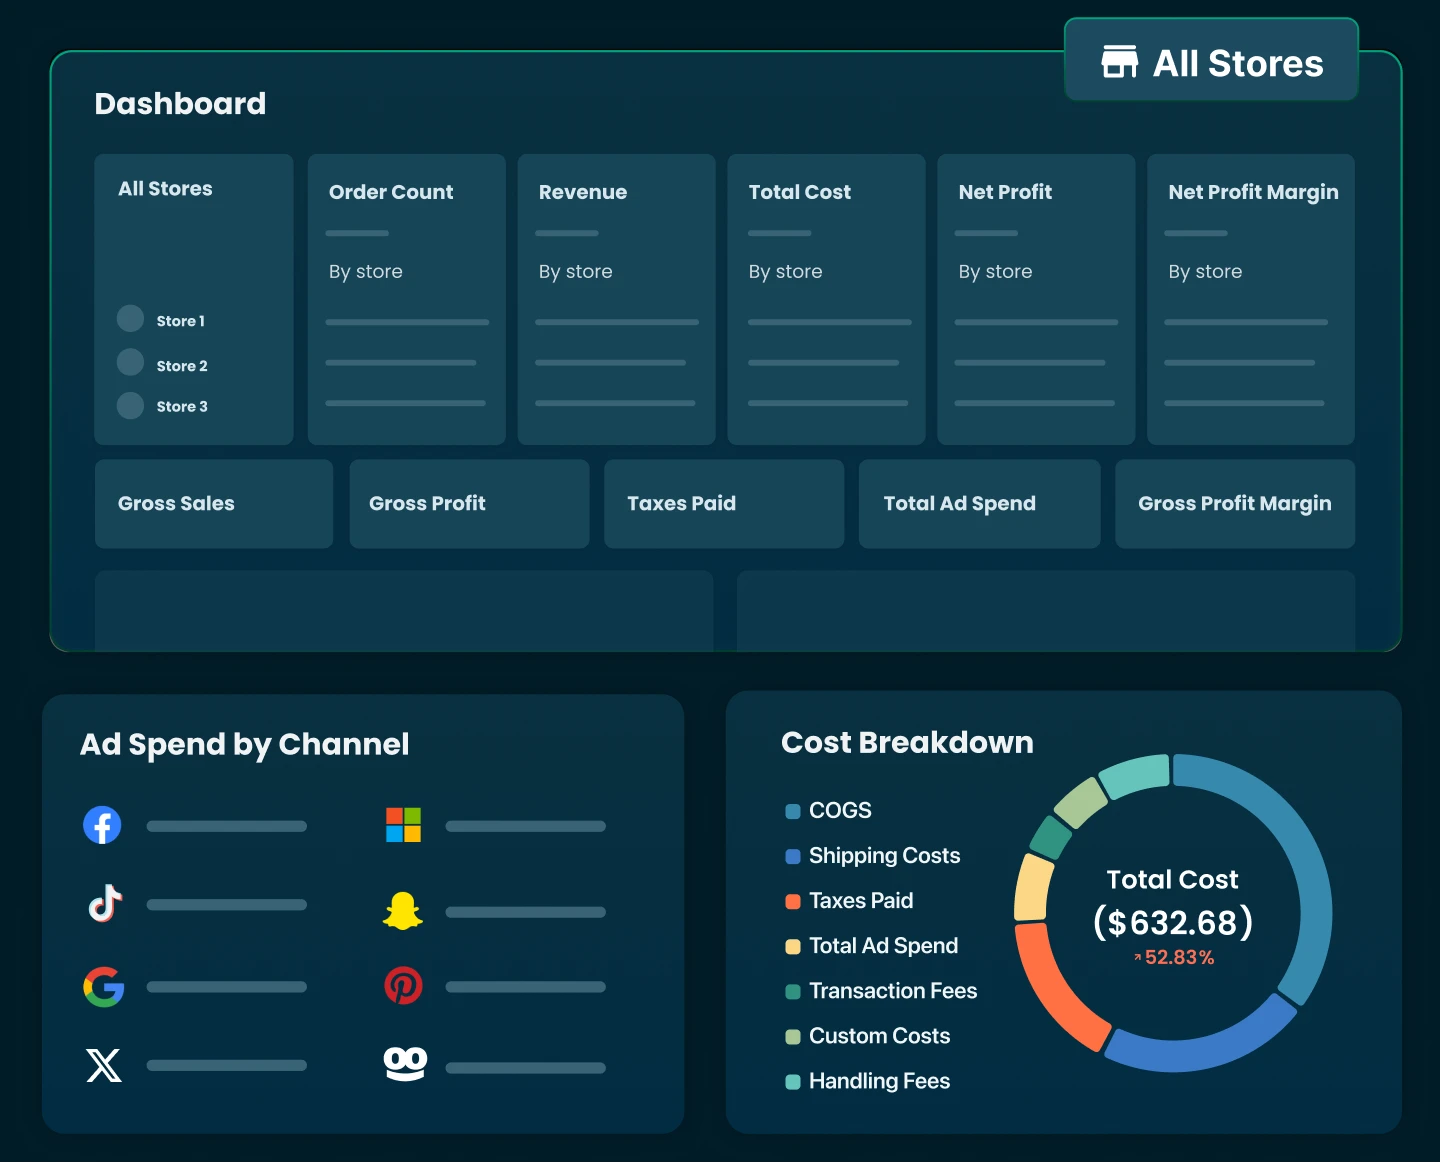
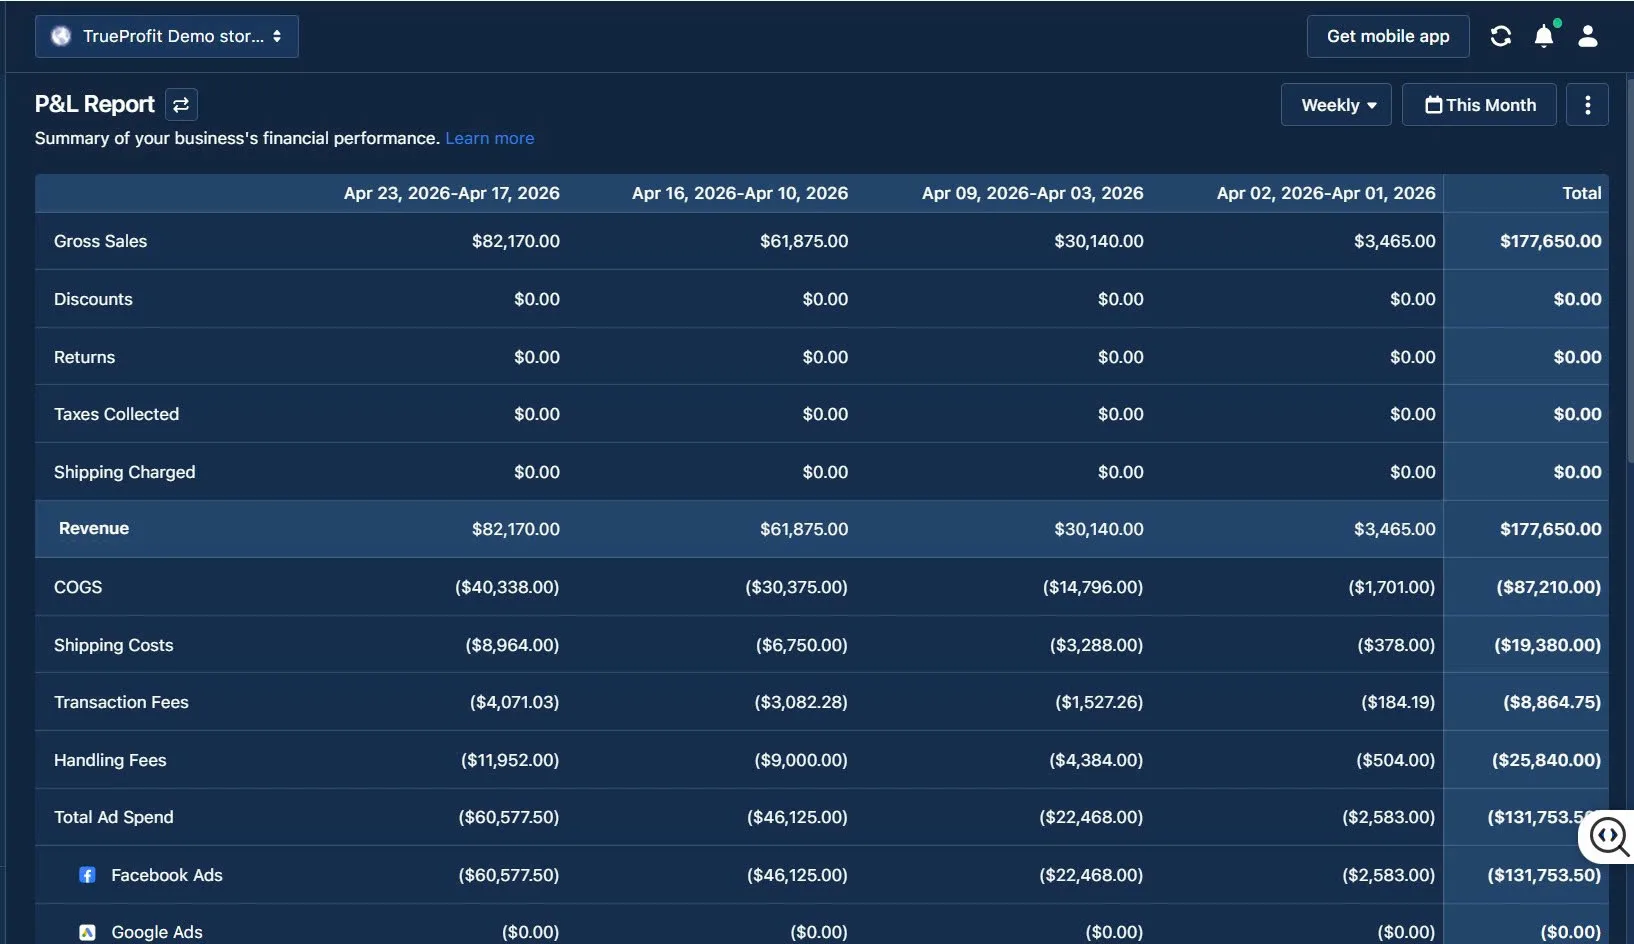
C'est là que des outils comme TrueProfit entrent en jeu. Au lieu de tout assembler vous-même, il suit automatiquement vos revenus, vos coûts, vos frais et vos dépenses publicitaires au même endroit, vous offrant une vue en temps réel de votre bénéfice net. Ainsi, vous ne vous contentez pas de regarder des chiffres, mais vous comprenez réellement la performance quotidienne de votre entreprise.
Lila Le is the Marketing Manager at TrueProfit, with a deep understanding of the Shopify ecosystem and a proven track record in dropshipping. She combines hands-on selling experience with marketing expertise to help Shopify merchants scale smarter—through clear positioning, profit-first strategies, and high-converting campaigns.