Revenus non opérationnels (NOR) : ce que c’est, ce qu’ils vous révèlent


Table des matières
Pour les marques e-commerce en particulier, comprendre les revenus non opérationnels aide à distinguer la véritable performance de la boutique des gains financiers temporaires ou externes. Une entreprise peut sembler très rentable en raison de revenus d'investissement, de ventes d'actifs ou de gains de change, même si ses ventes réelles de produits et son efficacité opérationnelle sont en difficulté en dessous.
Dans ce guide, nous décomposerons ce que sont les revenus non opérationnels (NOR), en quoi ils diffèrent des revenus d'exploitation, où ils apparaissent dans le compte de résultat, et pourquoi les vendeurs e-commerce les isolent souvent lorsqu'ils évaluent la performance réelle d'une entreprise.
Dans cet article:
Qu'est-ce que les revenus non opérationnels ?
Les revenus non opérationnels sont des revenus qu'une entreprise tire d'activités extérieures à son activité principale. L'idée clé est que l'entreprise n'a pas gagné cet argent grâce à ses opérations quotidiennes normales, comme la vente de produits, l'exécution des commandes ou la prestation de services. Au lieu de cela, le revenu provient d'activités annexes, d'actifs financiers ou de transactions ponctuelles.
Par exemple, si une marque e-commerce perçoit des intérêts sur des liquidités dormant dans un compte bancaire, ces intérêts sont considérés comme des revenus non opérationnels. De même, si une entreprise vend un entrepôt inutilisé, du matériel de bureau ou d'autres actifs professionnels et enregistre un gain, ce revenu est également un revenu non opérationnel.
Quelques exemples parmi les plus courants de revenus non opérationnels
Dans l'analyse de l'entreprise, les revenus non opérationnels proviennent généralement de quelques sources spécifiques distinctes des activités principales d'une entreprise.
Parmi les exemples les plus courants de revenus non opérationnels, on peut citer :
- Revenus d'intérêts : Cela désigne les intérêts qu'une entreprise perçoit sur des liquidités détenues sur des comptes bancaires ou d'autres instruments d'épargne. Ils proviennent généralement du simple maintien d'argent inactif sur des comptes financiers plutôt que des opérations quotidiennes.
- Gains sur investissements : Il s'agit du bénéfice qu'une entreprise réalise lorsqu'elle vend des actions, des obligations ou d'autres investissements financiers qu'elle détient. Ces gains dépendent de la performance du marché plutôt que de l'activité principale.
- Gains de change (gains FX) : Il s'agit de revenus provenant des variations des taux de change lorsqu'une entreprise travaille avec des clients ou des fournisseurs internationaux. Le gain se produit lorsque les mouvements de devises jouent en faveur de l'entreprise.
- Gains sur cession d'actifs : Il s'agit de l'argent gagné lorsqu'une entreprise vend des actifs anciens ou inutilisés comme de l'équipement, de l'espace d'entrepôt ou des véhicules. Ces transactions ne font pas partie des opérations normales, même si elles peuvent générer un revenu supplémentaire.
- Gains financiers ponctuels : Cela désigne tout revenu non récurrent qui ne provient pas des activités commerciales régulières. Ces événements se produisent généralement une seule fois et ne devraient pas se répéter dans le cours normal des opérations.
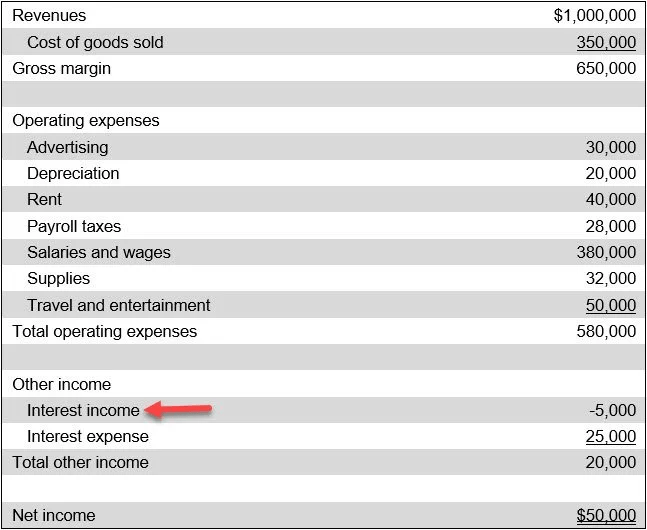
Où cela s'inscrit dans le compte de résultat
La structure typique se présente ainsi :
Chiffre d'affaires → Coût des marchandises vendues → Marge brute → Charges d'exploitation → Résultat d'exploitation → Éléments non opérationnels → Résultat avant impôt → Résultat net
Du point de vue e-commerce, cette séparation est importante car elle isole clairement la performance liée à la vente de produits (les opérations de votre boutique) de tout le reste, comme les revenus financiers ou les gains ponctuels.
Pour plus de contexte sur la façon dont ces couches s'articulent, consultez l'analyse comparative de compte de profits et pertes vs compte de résultat.

Revenus non opérationnels vs revenus d'exploitation : une comparaison directe
Comprendre la différence entre ces deux indicateurs permet de déterminer plus facilement si la croissance provient des activités principales ou de sources externes.
- Les revenus d'exploitation proviennent des activités principales de l'entreprise comme les produits ou services qu'elle a été créée pour vendre. Pour les marques e-commerce, cela comprend généralement les ventes de produits, les abonnements, les programmes de protection des expéditions ou les revenus liés aux services directement associés aux clients.
- Les revenus non opérationnels sont différents. Ils proviennent d'activités extérieures aux opérations normales et sont souvent moins prévisibles ou non récurrents. Les exemples peuvent inclure les intérêts gagnés sur les soldes de trésorerie, les gains provenant de la vente d'actifs professionnels ou les gains de change.
L'une des raisons pour lesquelles cette distinction est importante est que les revenus d'exploitation aident à montrer la santé et l'évolutivité de l'activité réelle, tandis que les revenus non opérationnels peuvent n'apporter que des augmentations temporaires ou ponctuelles au revenu total.
Pour rendre la distinction plus claire, le tableau comparatif ci-dessous montre en quoi ces deux types de revenus diffèrent :
Facteur | Revenus d'exploitation | Revenus non opérationnels |
|---|---|---|
Source | Produits ou services principaux | Activités périphériques, financières ou ponctuelles |
Prévisibilité | Généralement récurrents et opérationnels | Souvent irréguliers ou non récurrents |
Impact sur la performance de l'entreprise | Reflète la santé et la croissance de l'activité principale | Ne reflète pas directement la performance opérationnelle |
Impact sur la valorisation | Généralement inclus dans les modèles de valorisation basés sur les revenus | Souvent exclus de l'analyse de valorisation opérationnelle |
Traitement par les analystes | Inclus dans le résultat d'exploitation et l'analyse de l'EBITDA | Fréquemment isolés pour une analyse de performance plus claire |
Exemples e-commerce | Ventes de produits, abonnements, frais de service | Revenus d'intérêts, gains sur cession d'actifs, gains de change |
Comment les revenus non opérationnels affectent l'analyse financière
Lorsque j'examine le compte de résultat d'une entreprise e-commerce ou de toute autre entreprise, je sépare généralement les revenus non opérationnels dès le début du processus. La raison principale est qu'ils peuvent donner à une entreprise l'air plus rentable sans réellement améliorer la performance de son activité principale.
Voici comment cela affecte les principaux domaines financiers :
Impact sur le résultat net
Le résultat net est calculé en partant du résultat d'exploitation, puis en ajoutant les revenus non opérationnels et en soustrayant les charges non opérationnelles telles que les intérêts sur la dette, ainsi que les impôts. En raison de cette formule, tout revenu non opérationnel positif entraînera une augmentation directe, euro pour euro, de votre résultat net global.
Pour les entreprises e-commerce, cela compte car la rentabilité peut sembler plus forte même lorsque la performance des ventes n'a pas réellement changé. Par conséquent, le résultat net à lui seul ne reflète pas toujours la véritable force de l'activité e-commerce principale.
Impact sur les marges bénéficiaires
Puisque le résultat net est plus élevé, les marges bénéficiaires telles que la marge nette peuvent aussi sembler meilleures. Pour les entreprises e-commerce, cela peut être trompeur. Une boutique peut paraître plus rentable ou plus efficace sur le papier, même si rien ne s'est réellement amélioré dans les opérations quotidiennes.
Réflexions finales
Les revenus non opérationnels peuvent être trompeurs si vous les interprétez mal. En apparence, ils ressemblent à un revenu supplémentaire qui améliore vos résultats.
C'est là que beaucoup de vendeurs se font surprendre. Le chiffre d'affaires semble solide dans les rapports, mais l'activité principale en dessous ne progresse pas au même rythme. Lorsque le revenu non opérationnel est mélangé, il peut discrètement fausser la réalité et conduire à une confiance excessive dans des décisions comme augmenter les publicités, embaucher trop vite ou se développer trop tôt.
Si vous voulez bâtir une entreprise e-commerce stable, vous devez séparer le « bruit » de la performance réelle. Le vrai signal se trouve toujours dans vos résultats d'exploitation, l'argent que votre boutique gagne en vendant des produits et en servant les clients.
Avec des outils comme TrueProfit, les propriétaires de boutiques e-commerce peuvent mesurer avec plus de précision leur véritable résultat net en temps réel, tout en décomposant l'origine de ce bénéfice, ce qui permet de mieux voir les véritables moteurs de la performance de l'entreprise.

Harry Chu is the Founder of TrueProfit, a net profit tracking solution designed to help Shopify merchants gain real-time insights into their actual profits. With 11+ years of experience in eCommerce and technology, his expertise in profit analytics, cost tracking, and data-driven decision-making has made him a trusted voice for thousands of Shopify merchants.