Nicht operative Erträge (NOR): Was sie sind, was sie aussagen


Inhaltsverzeichnis
Gerade für E-Commerce-Marken hilft das Verständnis nicht operativer Erträge dabei, die tatsächliche Store-Performance von temporären oder externen Finanzgewinnen zu trennen. Ein Unternehmen kann aufgrund von Kapitalerträgen, Vermögensverkäufen oder Währungsgewinnen hochprofitabel erscheinen, selbst wenn seine tatsächlichen Produktverkäufe und seine operative Effizienz darunter leiden.
In diesem Leitfaden erklären wir, was nicht operative Erträge (NOR) sind, wie sie sich von operativen Erträgen unterscheiden, wo sie in der Gewinn- und Verlustrechnung erscheinen und warum E-Commerce-Verkäufer sie bei der Bewertung der tatsächlichen Geschäftsleistung häufig separat betrachten.
In diesem Artikel:
Was sind nicht operative Erträge?
Nicht operative Erträge sind Einnahmen, die ein Unternehmen aus Aktivitäten außerhalb seines Kerngeschäfts erzielt. Der Kernpunkt ist, dass das Unternehmen dieses Geld nicht durch seinen normalen Tagesbetrieb verdient hat, etwa durch den Verkauf von Produkten, die Abwicklung von Bestellungen oder die Erbringung von Dienstleistungen. Stattdessen stammen die Einnahmen aus Nebenaktivitäten, Finanzanlagen oder einmaligen Transaktionen.
Wenn eine E-Commerce-Marke beispielsweise Zinsen für Bargeld verdient, das auf einem Bankkonto liegt, gelten diese Zinsen als nicht operative Erträge. Ähnlich verhält es sich, wenn ein Unternehmen ein ungenutztes Lager, Büroausstattung oder andere Vermögenswerte verkauft und einen Gewinn verbucht: Auch diese Einnahmen sind nicht operative Erträge.
Einige der häufigsten NOR-Beispiele
In der Geschäftsanalyse stammen nicht operative Erträge normalerweise aus einigen wenigen spezifischen Quellen, die getrennt von den Kernaktivitäten eines Unternehmens sind.
Zu den häufigsten NOR-Beispielen gehören die folgenden:
- Zinserträge: Dabei handelt es sich um Zinsen, die ein Unternehmen für Bargeld erzielt, das auf Bankkonten oder anderen Sparinstrumenten gehalten wird. Sie entstehen normalerweise dadurch, dass Geld einfach auf Finanzkonten liegt, und nicht durch den Tagesbetrieb.
- Investitionsgewinne: Das ist der Gewinn, den ein Unternehmen erzielt, wenn es Aktien, Anleihen oder andere Finanzanlagen verkauft, die es besitzt. Diese Gewinne hängen von der Marktentwicklung ab und nicht von der Kernaktivität des Unternehmens.
- Währungsgewinne (FX-Gewinne): Das sind Erträge, die aus Veränderungen der Wechselkurse entstehen, wenn ein Unternehmen mit internationalen Kunden oder Lieferanten zusammenarbeitet. Der Gewinn entsteht, wenn sich die Währungen zugunsten des Unternehmens entwickeln.
- Gewinne aus Vermögensverkäufen: Das ist das Geld, das ein Unternehmen verdient, wenn es alte oder ungenutzte Vermögenswerte wie Ausrüstung, Lagerfläche oder Fahrzeuge verkauft. Diese Transaktionen gehören nicht zum normalen Betrieb, auch wenn sie zusätzliche Einnahmen schaffen können.
- Einmalige finanzielle Gewinne: Dabei handelt es sich um nicht wiederkehrende Erträge, die nicht aus regulären Geschäftsaktivitäten stammen. Diese Ereignisse treten normalerweise nur einmal auf und werden sich im normalen Geschäftsverlauf voraussichtlich nicht wiederholen.
Wo es in der Gewinn- und Verlustrechnung steht
Die typische Struktur sieht so aus:
Umsatz → Wareneinsatz → Bruttogewinn → Betriebsausgaben → Operatives Ergebnis → Nicht operative Posten → Ergebnis vor Steuern → Nettogewinn
Aus E-Commerce-Sicht ist diese Trennung wichtig, weil sie die Leistung aus dem Verkauf von Produkten (Ihre Store-Abläufe) klar von allem anderen trennt, etwa von Finanzerträgen oder einmaligen Gewinnen.
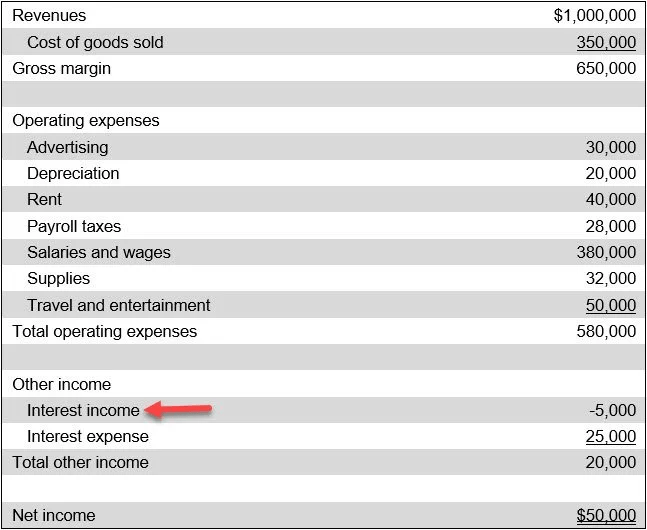
Weitere Einblicke dazu, wie diese Ebenen zusammenhängen, finden Sie in der Aufschlüsselung von GuV vs. Erfolgsrechnung.

Nicht operative Erträge vs. operative Erträge: ein direkter Vergleich
Das Verständnis des Unterschieds zwischen diesen beiden Kennzahlen erleichtert es festzustellen, ob das Wachstum aus dem Kerngeschäft oder aus externen Quellen stammt.
- Operative Erträge stammen aus den Kernaktivitäten des Unternehmens, etwa aus den Produkten oder Dienstleistungen, für deren Verkauf es aufgebaut wurde. Bei E-Commerce-Marken umfasst dies normalerweise Produktverkäufe, Abonnements, Versandschutzprogramme oder servicebezogene Erträge, die direkt mit Kunden verbunden sind.
- Nicht operative Erträge sind anders. Sie stammen aus Aktivitäten außerhalb des normalen Betriebs und sind oft weniger vorhersehbar oder nicht wiederkehrend. Beispiele sind Zinsen auf Bargeldbestände, Gewinne aus dem Verkauf von Unternehmensvermögen oder Währungsgewinne.
Ein Grund für die Bedeutung dieser Unterscheidung ist, dass operative Erträge zeigen, wie gesund und skalierbar das tatsächliche Geschäft ist, während nicht operative Erträge möglicherweise nur vorübergehende oder einmalige Impulse für die Gesamteinnahmen liefern.
Um die Unterscheidung zu verdeutlichen, zeigt die folgende Vergleichstabelle, wie sich diese beiden Ertragsarten unterscheiden:
Faktor | Operative Erträge | Nicht operative Erträge |
|---|---|---|
Quelle | Kernprodukte oder -dienstleistungen | Periphere, finanzielle oder einmalige Aktivitäten |
Vorhersehbarkeit | Normalerweise wiederkehrend und operativ | Häufig unregelmäßig oder nicht wiederkehrend |
Auswirkung auf die Unternehmensleistung | Spiegelt die Gesundheit und das Wachstum des Kerngeschäfts wider | Spiegelt die operative Leistung nicht direkt wider |
Auswirkung auf die Bewertung | Wird üblicherweise in umsatzbasierte Bewertungsmodelle einbezogen | Wird häufig aus der operativen Bewertungsanalyse ausgeschlossen |
Behandlung durch Analysten | Wird in die Analyse des operativen Ergebnisses und des EBITDA einbezogen | Wird häufig separat ausgewiesen, um eine sauberere Performance-Analyse zu ermöglichen |
E-Commerce-Beispiele | Produktverkäufe, Abonnements, Servicegebühren | Zinserträge, Gewinne aus Vermögensverkäufen, Währungsgewinne |
Wie sich nicht operative Erträge auf die Finanzanalyse auswirken
Wenn ich mir die GuV eines E-Commerce-Unternehmens oder eines beliebigen Unternehmens ansehe, trenne ich nicht operative Erträge meist früh im Prozess ab. Der Hauptgrund ist, dass sie ein Unternehmen profitabler erscheinen lassen können, ohne die Leistung seines Kerngeschäfts tatsächlich zu verbessern.
So wirkt es sich auf die wichtigsten Finanzbereiche aus:
Auswirkung auf den Nettogewinn
Nettogewinn wird berechnet, indem man mit dem operativen Ergebnis beginnt, dann nicht operative Erträge hinzufügt und nicht operative Aufwendungen wie Schuldzinsen sowie Steuern abzieht. Aufgrund dieser Formel führt jeder positive nicht operative Ertrag zu einer direkten Erhöhung Ihres gesamten Nettogewinns in gleicher Höhe.
Für E-Commerce-Unternehmen ist das wichtig, weil die Rentabilität stärker erscheinen kann, selbst wenn sich die Verkaufsleistung tatsächlich nicht verändert hat. Daher spiegelt der Nettogewinn allein nicht immer die wahre Stärke des E-Commerce-Kerngeschäfts wider.
Auswirkung auf die Gewinnmargen
Da der Nettogewinn höher ist, können auch Gewinnmargen wie die Nettogewinnmarge besser aussehen. Für E-Commerce-Unternehmen kann dies irreführend sein. Ein Store kann auf dem Papier profitabler oder effizienter erscheinen, obwohl sich im Tagesbetrieb tatsächlich nichts verbessert hat.
Abschließende Gedanken
Nicht operative Erträge können irreführend sein, wenn man sie falsch betrachtet. Oberflächlich betrachtet wirken sie wie zusätzliche Einnahmen, die Ihre Ergebnisse verbessern.
Genau hier werden viele Verkäufer überrascht. Der Umsatz sieht in Berichten stark aus, doch das darunterliegende Kerngeschäft verbessert sich nicht im gleichen Tempo. Wenn nicht operative Erträge hineingemischt werden, können sie das tatsächliche Bild still verzerren und zu Selbstüberschätzung bei Entscheidungen wie der Skalierung von Anzeigen, zu schneller Einstellung von Mitarbeitern oder zu früher Expansion führen.
Wenn Sie ein stabiles E-Commerce-Unternehmen aufbauen möchten, müssen Sie „Rauschen“ von echter Leistung trennen. Das echte Signal liegt immer in Ihren operativen Ergebnissen, also in dem Geld, das Ihr Store durch den Verkauf von Produkten und die Betreuung von Kunden verdient.
Mit Tools wie TrueProfit können E-Commerce-Inhaber ihren tatsächlichen Nettogewinn in Echtzeit genauer messen und gleichzeitig aufschlüsseln, woher dieser Gewinn stammt, sodass die tatsächlichen Treiber der Geschäftsleistung leichter zu erkennen sind.

Harry Chu is the Founder of TrueProfit, a net profit tracking solution designed to help Shopify merchants gain real-time insights into their actual profits. With 11+ years of experience in eCommerce and technology, his expertise in profit analytics, cost tracking, and data-driven decision-making has made him a trusted voice for thousands of Shopify merchants.