Nicht betriebliche Aufwendungen: Definition, Beispiele und Auswirkungen auf den E-Commerce-Gewinn

Inhaltsverzeichnis
Wenn E-Commerce-Marken ihre Gewinn- und Verlustrechnung überprüfen, richtet sich die meiste Aufmerksamkeit normalerweise auf Umsatz, Produktkosten, Werbeausgaben, Fulfillment und Software-Abonnements. Dies sind die Ausgaben, die direkt mit dem täglichen Geschäftsbetrieb verbunden sind.
Aber nicht jede Kostenposition stammt aus dem täglichen Betrieb.
Für E-Commerce-Händler ist es wichtig, nicht betriebliche Aufwendungen zu verstehen, weil sie einen profitablen Shop auf dem Papier weniger profitabel erscheinen lassen können. Sie können auch den Nettogewinn, den Cashflow und finanzielle Entscheidungen verzerren, wenn sie nicht von normalen Betriebskosten getrennt werden.
In diesem Artikel erklären wir, was eine nicht betriebliche Aufwendung ist, wie sie sich von einer Betriebsausgabe unterscheidet und wie Online-Verkäufer diese Kosten überwachen und senken können.
In diesem Artikel:
Was sind nicht betriebliche Aufwendungen?
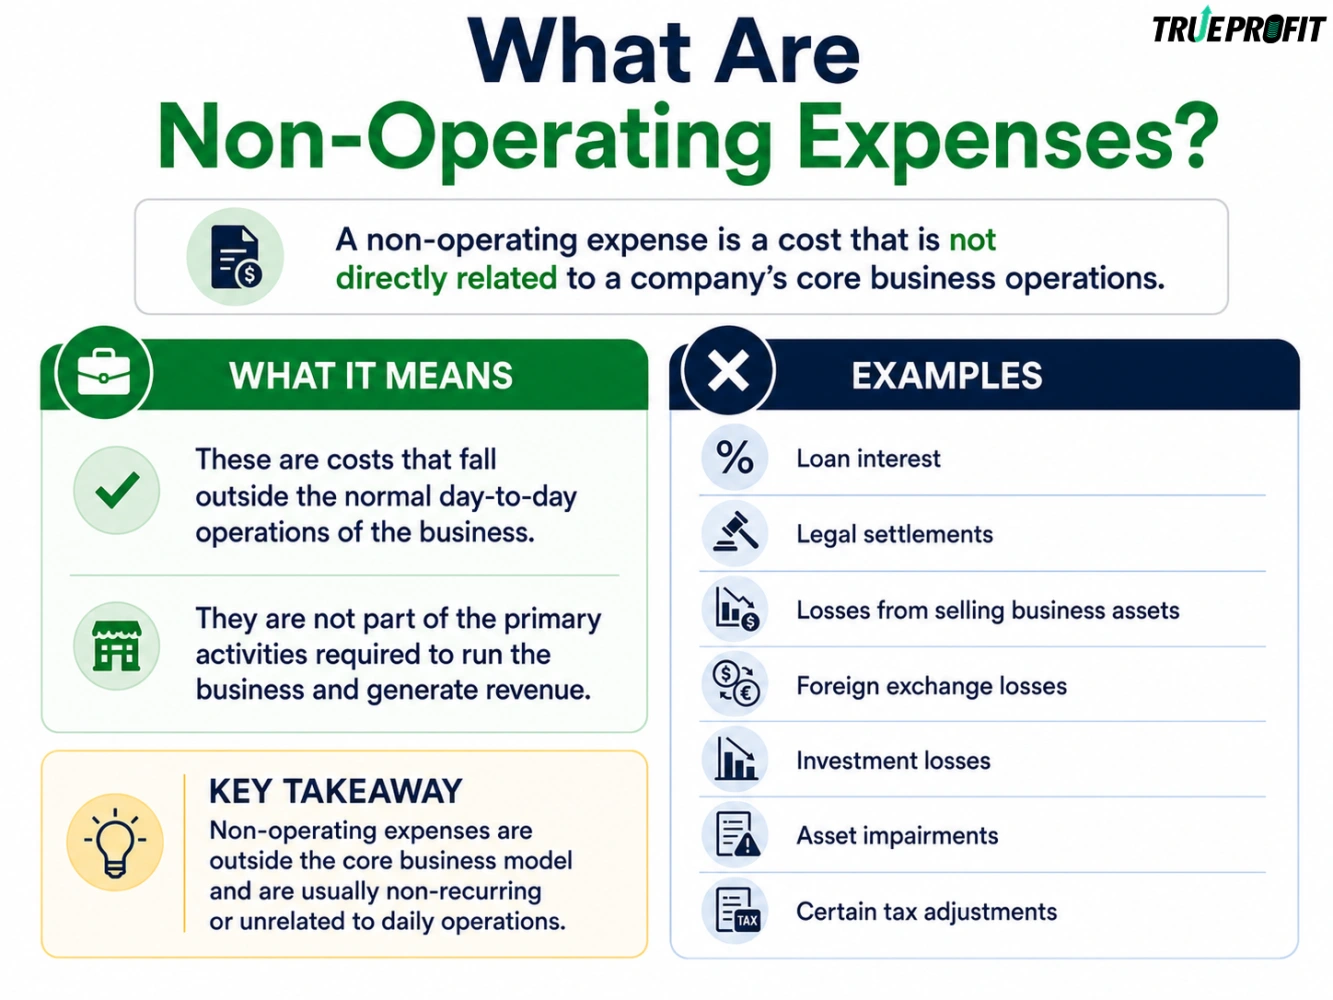
Eine nicht betriebliche Aufwendung ist eine Kostenposition, die nicht direkt mit dem Kerngeschäft eines Unternehmens zusammenhängt, wie Produktbeschaffung, Marketing, Verkauf, Auftragsabwicklung, Versand, Retourenbearbeitung, Bezahlung von E-Commerce-Tools und Verwaltung von Mitarbeitern oder Auftragnehmern.
Nicht betriebliche Aufwendungen stammen dagegen aus finanziellen, rechtlichen, buchhalterischen oder einmaligen Ereignissen, die außerhalb des normalen Verkaufsprozesses von Produkten liegen.
Häufige Beispiele sind:
- Zinsaufwand für Darlehen
- Fremdwährungsverluste
- Rechtliche Vergleiche
- Wertminderungen oder Abschreibungen auf Vermögenswerte
- Investitionsverluste
- Bestimmte steuerbezogene Aufwendungen
- Verluste aus dem Verkauf von Vermögenswerten
Diese Aufwendungen beeinflussen weiterhin den Nettogewinn, sind aber normalerweise nicht Teil der täglichen E-Commerce-Leistung.

Wichtige Merkmale nicht betrieblicher Aufwendungen
Nicht betriebliche Aufwendungen haben normalerweise einige gemeinsame Merkmale.
Erstens sind sie nicht direkt mit dem Verkauf von Produkten verbunden. Wenn beispielsweise eine Shopify-Marke Zinsen für ein Inventarfinanzierungsdarlehen zahlt, sind diese Zinskosten nicht Teil der Auftragsabwicklung oder der Durchführung einer Werbekampagne.
Zweitens erscheinen sie häufig unterhalb des Betriebsergebnisses in einer G&V-Rechnung. Dies hilft Geschäftsinhabern und Buchhaltern, die operative Leistung von anderen finanziellen Ereignissen zu trennen.
Drittens können sie unregelmäßig oder unvorhersehbar sein. Eine rechtliche Vergleichszahlung, eine Abschreibung auf Vermögenswerte oder ein Fremdwährungsverlust kann gelegentlich statt jeden Monat auftreten.
Schließlich können nicht betriebliche Aufwendungen einen erheblichen Einfluss auf den Nettogewinn haben. Selbst wenn ein Shop ein starkes Betriebsergebnis hat, können hohe nicht betriebliche Aufwendungen den endgültigen Nettogewinn reduzieren oder sogar aufzehren.
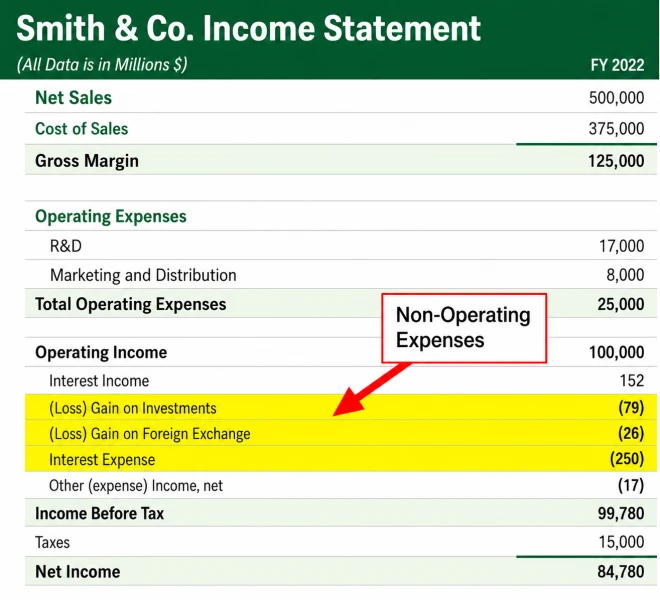
Quelle: EDUCBA
Häufige Arten nicht betrieblicher Aufwendungen im E-Commerce
1. Zinsaufwand
Zinsaufwand ist eine der häufigsten nicht betrieblichen Aufwendungen für E-Commerce-Marken.
Viele Online-Shops nutzen Finanzierungen, um Inventar zu kaufen, in neue Märkte zu expandieren, den Cashflow zu verbessern oder in Wachstum zu investieren. Dazu gehören:
- Unternehmensdarlehen
- Inventarfinanzierung
- Kreditlinien
- Händler-Vorschüsse
- Umsatzbasierte Finanzierung
- Kreditkartenschulden
- Ausrüstungsdarlehen
Das geliehene Geld kann das Geschäftswachstum unterstützen, aber die Zinsen selbst gelten nicht als Betriebskosten. Sie sind Finanzierungskosten.
Beispielsweise kann eine DTC-Hautpflegemarke $100.000 (EUR 83.000) aufnehmen, um eine große Inventarbestellung vor Black Friday zu finanzieren. Die Produktkosten sind Teil des Inventars und des Wareneinsatzes, wenn verkauft wird, aber die auf das Darlehen gezahlten Zinsen sind eine nicht betriebliche Aufwendung.
2. Steuern
Steuern können komplexer sein, weil einige Steuern operativ sind, während andere normalerweise separat behandelt werden.
Für E-Commerce-Unternehmen können Einkommensteuern, latente Steueranpassungen und bestimmte Steuerstrafen außerhalb der Betriebsausgaben klassifiziert werden. Diese Kosten beeinflussen das Endergebnis, sind aber nicht Teil der täglichen Verkaufsaktivität des Shops.
Beispiele können sein:
- Ertragsteueraufwand
- Latente Steueranpassungen
- Steuerstrafen
- Steuerzinsen
- Steuerkorrekturen für frühere Perioden
Umsatzsteuer ist anders. Vom Kunden erhobene Umsatzsteuer wird in der Regel nicht auf dieselbe Weise als Geschäftsausgabe behandelt, weil der Händler sie im Namen der Steuerbehörde einzieht.
Für E-Commerce-Betreiber ist es wichtig, mit einem Buchhalter zusammenzuarbeiten, um Steuern korrekt zu klassifizieren.
3. Währungskursverluste
Währungskursverluste, auch FX-Verluste genannt, sind für grenzüberschreitende E-Commerce-Marken üblich.
Dies betrifft häufig Shops, die in einer Währung verkaufen, aber Lieferanten, Auftragnehmer oder Plattformen in einer anderen Währung bezahlen.
Zum Beispiel:
- Eine in den USA ansässige Marke bezahlt einen europäischen Lieferanten in EUR
- Ein in Großbritannien ansässiger Shopify-Shop erhält Umsatz in USD
- Ein Shop verkauft global, berichtet aber Finanzen in einer Basiswährung
- Ein Händler hält Guthaben in mehreren Zahlungskonten
Wenn sich Wechselkurse ungünstig bewegen, kann das Unternehmen einen Währungskursverlust verbuchen.
Angenommen, ein E-Commerce-Unternehmen erwartet, €50.000 an einen Lieferanten zu zahlen. Wenn sich der Wechselkurs vor der Zahlung ändert, kann das Unternehmen in seiner Berichtswährung mehr als erwartet zahlen. Diese Differenz kann als Fremdwährungsverlust verbucht werden.
FX-Verluste gelten normalerweise als nicht betrieblich, weil sie aus Währungsschwankungen stammen und nicht aus der Kernaktivität des Verkaufs von Produkten.
4. Abschreibungen und Wertminderungen von Vermögenswerten
Eine Abschreibung auf einen Vermögenswert erfolgt, wenn ein Unternehmen feststellt, dass ein Vermögenswert an Wert verloren hat oder keinen nutzbaren Wert mehr besitzt.
Für E-Commerce-Unternehmen kann dies Folgendes umfassen:
- Beschädigte Lagerausrüstung
- Veraltete Verpackungsmaschinen
- Verlorenes oder beschädigtes Inventar in Sonderfällen
- Technologiesysteme, die nicht mehr nutzbar sind
- Mietereinbauten, die an Wert verlieren
- Abgeschriebene Markenwerte oder erworbene Vermögenswerte
Eine Wertminderung tritt auf, wenn der Buchwert eines Vermögenswerts höher ist als sein erzielbarer Wert. Einfacher ausgedrückt: Das Unternehmen gibt zu, dass etwas, das es besitzt, weniger wert ist als zuvor verbucht.
Beispielsweise kann eine E-Commerce-Marke in kundenspezifische Lagerausrüstung investieren, später aber zu einem 3PL-Modell wechseln und diese Ausrüstung nicht mehr nutzen. Wenn die Ausrüstung nicht zu ihrem Buchwert verkauft werden kann, kann das Unternehmen eine Abschreibung oder Wertminderung verbuchen.
5. Anwaltskosten und Vergleichszahlungen
Rechtliche Kosten können je nach Art operativ oder nicht betrieblich sein.
Routinekosten für Rechtsangelegenheiten, wie Vertragsprüfung oder Markenanmeldung, können Teil des normalen Geschäftsbetriebs sein. Größere rechtliche Vergleiche, Klagen, Compliance-Strafen oder ungewöhnliche Rechtsstreitigkeiten werden jedoch häufig als nicht betriebliche Aufwendungen behandelt.
Beispiele sind:
- Vergleichszahlung aus einer Klage
- Regulatorische Strafen
- Streitigkeiten über geistiges Eigentum
- Compliance-Geldbußen
- Einmalige Gerichtsurteile
Für E-Commerce-Marken können rechtliche Probleme aus Produktaussagen, Werbe-Compliance, Umgang mit Kundendaten, Lieferantenverträgen oder Streitigkeiten über geistiges Eigentum entstehen.
Eine einmalige rechtliche Vergleichszahlung kann den Nettogewinn stark reduzieren, selbst wenn das operative Geschäft der Marke gut läuft.
6. Investitionsverluste
Einige E-Commerce-Unternehmen investieren überschüssiges Cash in Aktien, Fonds, Startups, Krypto-Assets oder andere Unternehmungen. Wenn diese Investitionen an Wert verlieren oder mit Verlust verkauft werden, ist der Verlust nicht Teil des E-Commerce-Betriebs.
Beispielsweise kann eine profitable Shopify-Marke in ein anderes Startup investieren. Wenn diese Investition an Wert verliert, würde der Verlust normalerweise als nicht betriebliche Aufwendung verbucht.
Diese Art von Verlust beeinflusst den Nettogewinn, zeigt aber nicht, ob der E-Commerce-Shop selbst gesund ist.
Unterschiede zwischen nicht betrieblichen Aufwendungen und Betriebsausgaben
Der Unterschied zwischen Betriebsausgaben und nicht betrieblichen Aufwendungen hängt davon ab, ob die Kosten Teil der normalen Geschäftstätigkeit des Unternehmens sind.
Im E-Commerce sind Betriebsausgaben die Kosten, die erforderlich sind, um den Shop zu betreiben und Umsatz zu erzielen. Nicht betriebliche Aufwendungen sind Kosten, die außerhalb des Kerngeschäftsmodells anfallen.
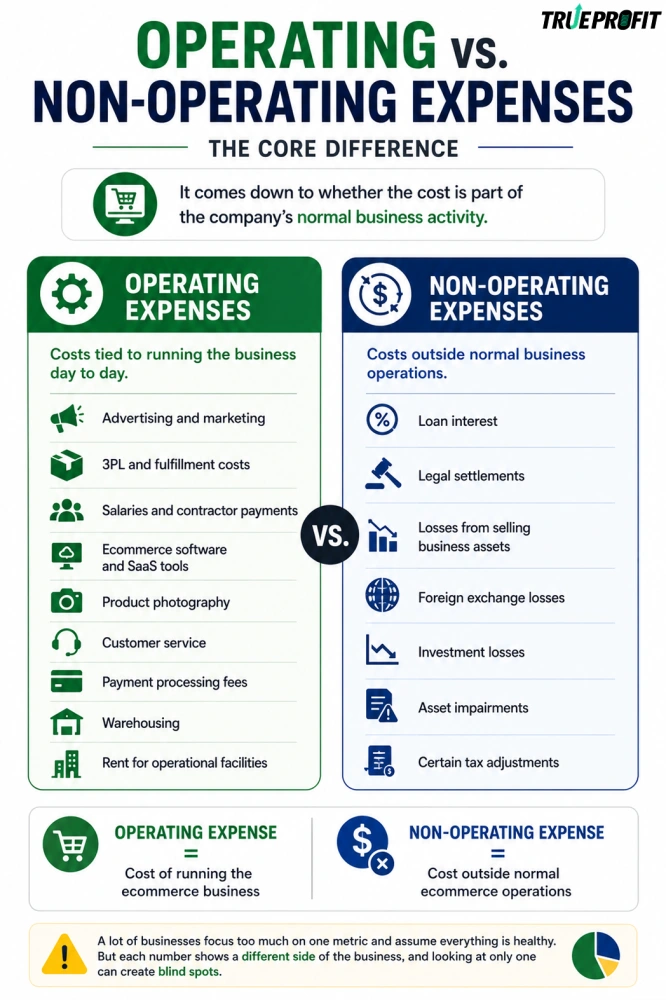
Für einen tieferen Vergleich hilft es, den Unterschied zwischen Betriebsergebnis und Nettogewinn zu verstehen, insbesondere wenn nicht betriebliche Aufwendungen eine Rolle spielen.

Warum nicht betriebliche Aufwendungen für die E-Commerce-Rentabilität wichtig sind
Nicht betriebliche Aufwendungen sind wichtig, weil sie verändern können, wie profitabel Ihr Unternehmen erscheint.
Wenn Sie nur den Nettogewinn betrachten, könnten Sie den Unterschied zwischen einem schwachen Betriebsmodell und einem starken Unternehmen übersehen, das von einmaligen oder finanzierungsbezogenen Kosten beeinflusst wird.
1. Irreführende Gewinnmargen
Eine Marke kann starke Produktmargen, effiziente Werbeausgaben und gesundes Wiederholungskaufverhalten haben, aber aufgrund nicht betrieblicher Aufwendungen dennoch einen niedrigen Nettogewinn ausweisen.
Zum Beispiel:
Kennzahl | Betrag |
|---|---|
Umsatz | $500.000 (EUR 417.000) |
Wareneinsatz | $200.000 (EUR 167.000) |
$300.000 (EUR 250.000) | |
Betriebsausgaben | $220.000 (EUR 183.000) |
Betriebsergebnis | $80.000 (EUR 67.000) |
Zinsaufwand | $25.000 (EUR 21.000) |
FX-Verlust | $10.000 (EUR 8.000) |
Nettogewinn vor Steuern | $45.000 (EUR 37.500) |
In diesem Beispiel erwirtschaftete das Unternehmen $80.000 (EUR 67.000) Betriebsergebnis. Nach nicht betrieblichen Aufwendungen sank der Gewinn jedoch auf $45.000 (EUR 37.500) vor Steuern.
Wenn der Inhaber nur den Nettogewinn betrachtet, könnte er denken, dass der Shop weniger effizient ist als er wirklich ist. Das eigentliche Problem könnten Schuldenkosten oder Fremdwährungsrisiken sein, nicht eine schlechte operative Leistung.
2. Auswirkungen auf den Nettogewinn
Nicht betriebliche Aufwendungen reduzieren den Nettogewinn direkt.
Der Nettogewinn ist der endgültige Gewinn nach allen Aufwendungen, einschließlich Betriebsausgaben, nicht betrieblichen Aufwendungen, Zinsen, Steuern und sonstigen Gewinnen oder Verlusten.
Eine vereinfachte Formel sieht so aus:
Das bedeutet, dass eine große nicht betriebliche Aufwendung eine ansonsten profitable Periode in eine Periode mit niedrigem Gewinn oder Verlust verwandeln kann.
Für E-Commerce-Marken, die Investoren, Kredite oder Übernahmechancen suchen, ist diese Unterscheidung wichtig. Käufer und Kreditgeber möchten oft verstehen, ob Gewinnveränderungen durch das Kerngeschäft oder durch einmalige finanzielle Ereignisse verursacht werden.
3. Missverständnisse beim Cashflow
Einige nicht betriebliche Aufwendungen beeinflussen den Cashflow, während andere nicht zahlungswirksame Buchungen sein können. Beispielsweise wirken sich Darlehenszinsen normalerweise auf den Cashflow aus, weil das Unternehmen echtes Geld an einen Kreditgeber zahlt.
Aber eine Wertminderung von Vermögenswerten kann den buchhalterischen Gewinn reduzieren, ohne sofortigen Mittelabfluss zu verursachen.
Deshalb sollten E-Commerce-Marken Gewinn und Cashflow gemeinsam prüfen. Ein Shop kann aufgrund einer Abschreibung einen niedrigeren buchhalterischen Gewinn ausweisen, aber weiterhin einen gesunden Cashflow haben. Andererseits kann ein Shop einen ordentlichen Gewinn ausweisen, aber wegen hoher Zinszahlungen Probleme mit dem Cashflow haben.
Wichtige Kennzahlen, die zusammen mit nicht betrieblichen Aufwendungen überwacht werden sollten
Nicht betriebliche Aufwendungen sollten nicht isoliert analysiert werden. Sie sind am nützlichsten, wenn sie zusammen mit anderen E-Commerce-Rentabilitätskennzahlen geprüft werden.
1. Nettogewinn vs. Betriebsergebnis
Das Betriebsergebnis zeigt, wie profitabel das Kerngeschäft vor nicht betrieblichen Posten ist. Nettogewinn zeigt, was nach allen Aufwendungen übrig bleibt. Nettogewinnmarge sagt Ihnen, welcher Prozentsatz jedes Umsatzdollars tatsächlich zu Gewinn wird. Für E-Commerce-Marken ist der Vergleich beider Zahlen wesentlich.
Wenn das Betriebsergebnis gesund ist, aber der Nettogewinn schwach, könnten nicht betriebliche Aufwendungen das Problem sein. Wenn sowohl Betriebsergebnis als auch Nettogewinn schwach sind, könnte das Problem tiefer liegen, etwa niedrige Bruttomarge, hohe Werbeausgaben, schlechte Kundenbindung oder ineffiziente Auftragsabwicklung.
2. EBITDA
EBITDA steht für Ergebnis vor Zinsen, Steuern, Abschreibungen auf Sachanlagen und Abschreibungen auf immaterielle Vermögenswerte.
Er wird häufig verwendet, um die operative Leistung vor Finanzierungsstruktur und bestimmten Buchhaltungsaufwendungen zu bewerten.
Für E-Commerce-Unternehmen kann EBITDA helfen, die Leistung des Shops von Zinskosten, Steuereffekten und nicht zahlungswirksamen Belastungen zu trennen. Allerdings sollte EBITDA nicht die einzige Kennzahl sein, die Sie verwenden. Es zeigt weder den Bedarf an Working Capital noch den Inventar-Cashflow oder Schuldenrückzahlungen.
3. Cashflow
Der Cashflow zeigt, wie Geld tatsächlich in das Unternehmen hinein- und aus ihm herausfließt.
Dies ist besonders wichtig für E-Commerce, weil Cash in Inventar, Lieferantenvorauszahlungen, Werbeausgaben und Auftragsabwicklungskosten gebunden sein kann.
Nicht betriebliche Aufwendungen können den Cashflow unterschiedlich beeinflussen. Zinszahlungen reduzieren Cash. Wertminderungen von Vermögenswerten reduzieren Cash möglicherweise nicht sofort. Rechtliche Vergleiche können einen großen einmaligen Mittelabfluss verursachen.
Die Prüfung des Cashflows hilft Ihnen zu verstehen, ob eine nicht betriebliche Aufwendung nur eine Buchung oder ein echtes Liquiditätsproblem ist.
4. Deckungsbeitrag
Deckungsbeitrag zeigt, wie viel Gewinn nach variablen Kosten übrig bleibt, die direkt mit Bestellungen verbunden sind.
Im E-Commerce umfasst der Deckungsbeitrag häufig:
- Umsatz
- Rabatte
- Produktkosten
- Versandkosten
- Auftragsabwicklungskosten
- Zahlungsgebühren
- Retouren
- Werbeausgaben, je nachdem, wie das Unternehmen den Deckungsbeitrag definiert
Der Deckungsbeitrag hilft zu zeigen, ob jede Bestellung profitabel ist, bevor feste Betriebskosten und nicht betriebliche Aufwendungen berücksichtigt werden.
Wenn der Deckungsbeitrag schwach ist, wird die Reduzierung nicht betrieblicher Aufwendungen das Kernproblem nicht lösen. Wenn der Deckungsbeitrag jedoch stark ist und der Nettogewinn schwach, sollten nicht betriebliche Aufwendungen genauer geprüft werden.
Nicht betriebliche Aufwendungen effektiver steuern
Manuelle Nachverfolgung schafft oft blinde Flecken. E-Commerce-Ausgaben stammen aus vielen verschiedenen Quellen, darunter Shopify, Werbeplattformen, Zahlungs-Gateways, Versanddienstleister, Fulfillment-Partner und Apps. Wenn diese Zahlen von Hand in Tabellenkalkulationen übertragen werden, ist es leicht, Kosten zu übersehen, Aktualisierungen zu verzögern oder Ausgaben falsch zu kategorisieren.
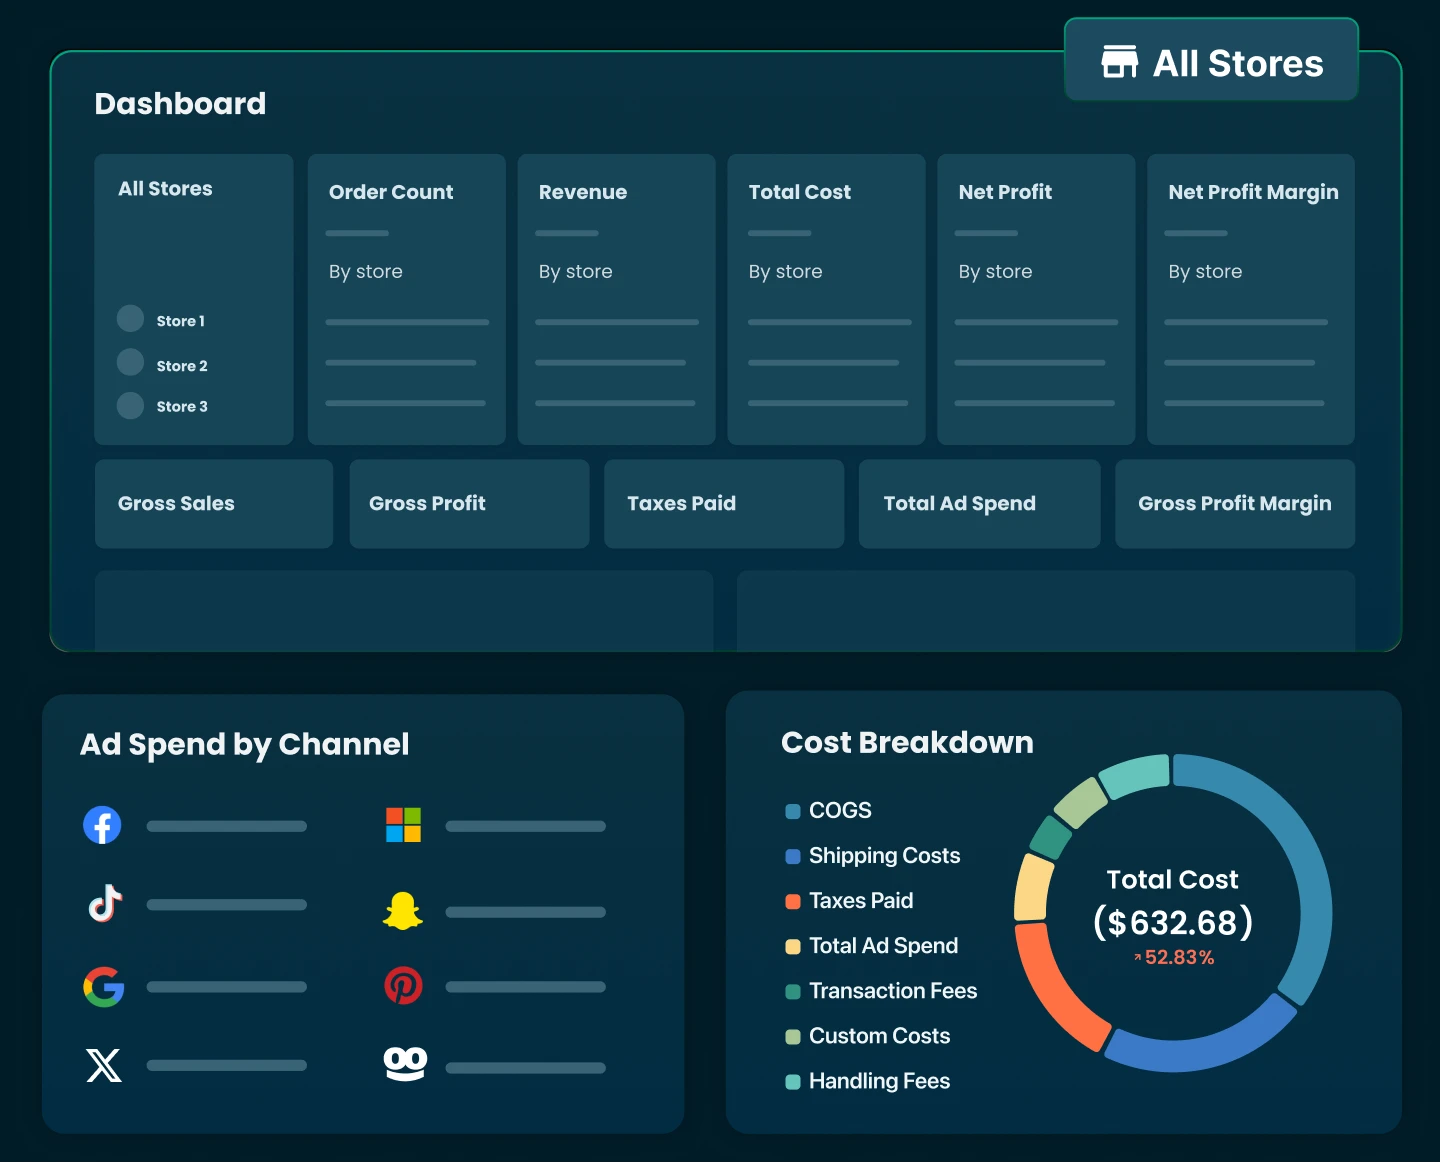
Hier passt TrueProfit auf natürliche Weise in den Prozess. TrueProfit hilft E-Commerce-Händlern wie Ihnen, wichtige Kosten wie COGS, Versand, Transaktionsgebühren, Werbeausgaben, Bearbeitungsgebühren, Steuern und andere Ausgaben automatisch an einem Ort zu verfolgen, damit Sie Ihren Nettogewinn klarer und in Echtzeit sehen können.
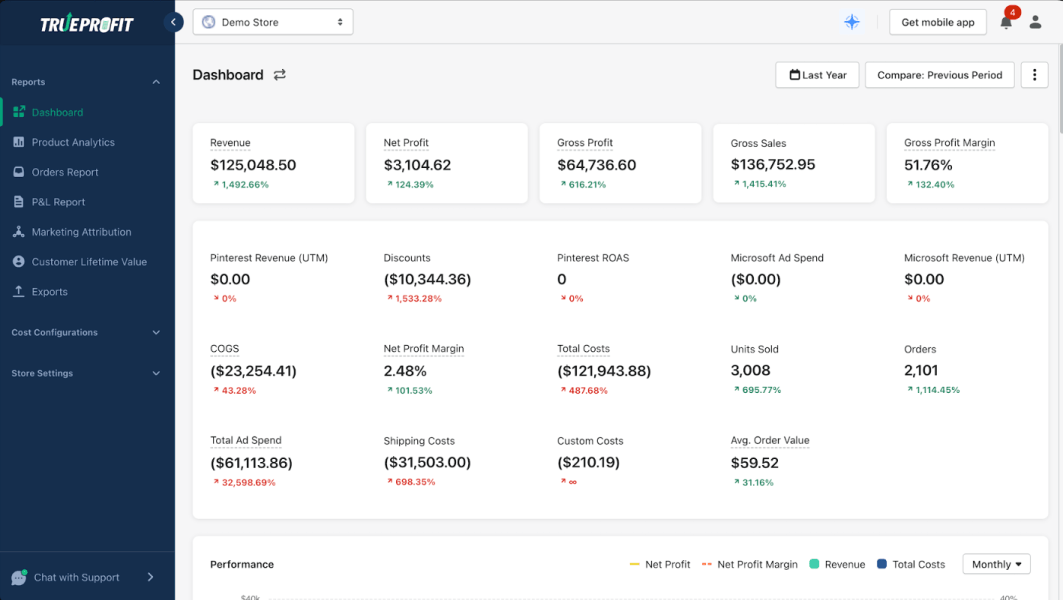
Für nicht betriebliche Aufwendungen ist diese Klarheit besonders wertvoll. Auch wenn Posten wie Darlehenszinsen, FX-Verluste oder rechtliche Vergleiche weiterhin separat mit einem Buchhalter geprüft werden müssen, gibt Ihnen TrueProfit zuerst ein genaueres Bild der operativen Rentabilität des Shops. Dadurch lässt sich leichter trennen, was im Kerngeschäft passiert und was den Gewinn außerhalb des normalen Betriebs beeinflusst.
Abschließende Gedanken
Wenn Sie nicht betriebliche Aufwendungen von den täglichen Betriebskosten trennen, erhalten Sie einen genaueren Blick darauf, was den Gewinn wirklich nach oben oder unten treibt. Ein vorübergehender FX-Verlust, eine Darlehenszinszahlung oder eine einmalige rechtliche Kostenposition sollten nicht mit schwachen Produktmargen, steigenden Werbekosten oder Ineffizienzen in der Auftragsabwicklung verwechselt werden.
Für E-Commerce-Verkäufer ist es nicht das Ziel, jede nicht betriebliche Aufwendung zu eliminieren. Einige gehören zum Skalieren dazu. Das eigentliche Ziel ist, sie klar zu verfolgen, ihre Auswirkungen zu verstehen und zu verhindern, dass sie die wahre Rentabilität des Unternehmens verbergen.
Harry Chu is the Founder of TrueProfit, a net profit tracking solution designed to help Shopify merchants gain real-time insights into their actual profits. With 11+ years of experience in eCommerce and technology, his expertise in profit analytics, cost tracking, and data-driven decision-making has made him a trusted voice for thousands of Shopify merchants.