Gewinn- und Verlustrechnung für Kleinunternehmen: Ein vollständiger Leitfaden + kostenlose Vorlage

Inhaltsverzeichnis
Eine Gewinn- und Verlustrechnung (G&V) ist der Finanzbericht, der Ihnen sagt, ob das Unternehmen profitabel ist und wo Geld verloren geht. Sie fasst Erträge, Kosten und Ausgaben über einen festgelegten Zeitraum zusammen und zeigt eine Zahl: Nettogewinn oder Nettoverlust.
In diesem Artikel erfahren Sie, wie Sie eine G&V lesen, was jeder Abschnitt tatsächlich bedeutet und wie Sie sie nutzen, um Probleme frühzeitig zu erkennen, Kosten zu kontrollieren und bessere Entscheidungen mit Ihren Zahlen zu treffen.
In diesem Artikel:
Was ist eine Gewinn- und Verlustrechnung?
Eine G&V, auch Erfolgsrechnung oder Gewinn- und Verlustrechnung genannt, zeigt, wie viel Geld Ihr Unternehmen über einen bestimmten Zeitraum eingenommen und ausgegeben hat und was nach Begleichung aller Kosten übrig bleibt. Die oberste Zeile sind die Erträge. Die unterste Zeile ist der Nettogewinn.
Wenn Sie einen tieferen Einblick in das, was eine G&V tatsächlich darstellt, und darin wünschen, wie sie sich von einer Erfolgsrechnung unterscheidet, lohnt es sich, diese Aufschlüsselungen zuerst durchzusehen.

Wie sich die G&V von anderen Finanzberichten unterscheidet
Die G&V ist einer von drei Kernfinanzberichten. Jeder beantwortet eine andere Frage.
- G&V: Sind Sie über die Zeit profitabel?
- Bilanz: Was besitzen Sie und was schulden Sie gerade jetzt?
- Cashflow: Wie bewegt sich das Geld tatsächlich?
Bericht | Was er zeigt | Zeitraum |
|---|---|---|
Gewinn & Verlust | Erträge, Ausgaben und Nettogewinn/-verlust | Über einen Zeitraum |
Bilanz | Vermögenswerte, Verbindlichkeiten und Eigenkapital | Zu einem einzelnen Zeitpunkt |
Cashflow-Rechnung | Tatsächlicher Geldzu- und -abfluss | Über einen Zeitraum |
Die häufigste Verwechslung zwischen der G&V und der Bilanz ist: Die G&V misst die Leistung über die Zeit; die Bilanz erfasst die finanzielle Lage zu einem einzelnen Zeitpunkt.
Die andere häufige Verwechslung ist Gewinn vs. Cashflow. Ein Unternehmen kann in seiner G&V einen Gewinn ausweisen und trotzdem kein Geld mehr haben, besonders wenn Erträge erfasst werden, bevor die Zahlung eingeht.
Wichtige Bestandteile einer G&V für Kleinunternehmen
Jede G&V folgt derselben Struktur von oben nach unten. Jede Zeile entfernt eine weitere Kostenebene, bis Sie den Nettogewinn erreichen.
1. Erträge
Erträge sind die Gesamteinnahmen aus dem Verkauf von Produkten oder Dienstleistungen. Bruttoerträge sind der Rohbetrag vor Abzügen. Nettoerträge ziehen Rücksendungen, Nachlässe und Rabatte ab.
Die Formel lautet:
Bruttoumsatz - (Rücksendungen + Nachlässe + Rabatte) = Nettoerträge
2. Wareneinsatz (COGS)
COGS sind die tatsächlichen Kosten, um das Produkt oder die Dienstleistung zu liefern, die Sie verkaufen.
- Im Einzelhandel sind es die Kosten für den Einkauf von Waren, die Sie weiterverkaufen möchten
- In der Fertigung umfassen sie Rohstoffe, direkte Arbeitskosten und andere Produktionskosten
- Bei Dienstleistungsunternehmen sind es in der Regel die Löhne oder Auftragnehmergebühren, die direkt mit der Arbeit verbunden sind
Kosten wie Miete, Marketing und Verwaltungsgehälter gehören nicht zu den COGS. Das sind Betriebsausgaben. Sie zu verwechseln ist ein häufiger Fehler und kann Ihre G&V verfälschen.
3. Bruttogewinn
Bruttogewinn ist das, was nach Abzug der COGS von den Nettoerträgen übrig bleibt. Er misst, wie effizient Sie produzieren und verkaufen, bevor Gemeinkosten anfallen.
Die Formel lautet:
Nettoerträge - COGS = Bruttogewinn
Ein Beispiel: Eine Bäckerei mit $75.000 (EUR 62.500) Nettoumsatz und $35.000 (EUR 29.200) COGS erzielt einen Bruttogewinn von $40.000 (EUR 33.300). Diese $40.000 (EUR 33.300) müssen dann alle Betriebskosten decken.
Wie sich der Bruttogewinn mit dem vergleicht, was tatsächlich in Ihrer Tasche landet, erfahren Sie unter Bruttogewinn vs. Nettogewinn.
4. Betriebsausgaben
Betriebsausgaben sind die Kosten für den Betrieb Ihres Unternehmens, unabhängig vom Umsatz. Dazu gehören typischerweise Dinge wie Miete, Nebenkosten, Marketing, Verwaltungsgehälter, Versicherungen und Rechtsanwaltskosten.
Abschreibungen fallen ebenfalls in diese Kategorie. Auch wenn dabei kein tatsächliches Geld Ihr Konto verlässt, reduzieren sie dennoch Ihr zu versteuerndes Einkommen.
5. Betriebsergebnis (EBIT)
Das Betriebsergebnis zeigt, wie viel Ihr Unternehmen tatsächlich verdient, bevor Zinsen und Steuern berücksichtigt werden. Es konzentriert sich nur auf das Tagesgeschäft, ohne Finanzierungsentscheidungen einzubeziehen.
Die Formel lautet:
Betriebsergebnis = Bruttogewinn - Betriebsausgaben
Diese Zahl hilft Ihnen zu verstehen, ob Ihr Geschäftsmodell selbst profitabel ist, unabhängig davon, wie das Unternehmen finanziert wird.
Unter Betriebsgewinn vs. Nettoeinkommen erfahren Sie, warum beide Zahlen unterschiedliche Geschichten erzählen.
6. Nicht operative Posten und Steuern
Nach dem Betriebsergebnis müssen Sie Posten berücksichtigen, die außerhalb Ihres Kerngeschäfts liegen. Dazu gehören:
- Zinserträge aus Guthaben oder Investitionen;
- Zinsaufwendungen aus Darlehen oder Kreditlinien;
- Alle Gewinne oder Verluste aus dem Verkauf von Vermögenswerten wie Ausrüstung oder Immobilien (kein Lagerbestand).
Dann kommt der Ertragsteueraufwand, der die Steuern abdeckt, die Ihr Unternehmen für diesen Zeitraum auf Bundes-, Landes- und kommunaler Ebene schuldet.
7. Nettogewinn
Der Nettogewinn ist die letzte Zahl in Ihrer G&V. Er zeigt, was übrig bleibt, nachdem alle Kosten berücksichtigt wurden.
Die Formel lautet:
Betriebsergebnis +/- nicht operative Posten - Steuern = Nettogewinn
Wenn die Zahl positiv ist, macht das Unternehmen Gewinn. Wenn sie negativ ist, arbeitet das Unternehmen mit Verlust. Deshalb ist es wichtig, über den Bruttogewinn hinauszuschauen. Zu verstehen, wie sich Bruttogewinn und Nettogewinn unterscheiden, ist wichtig, denn ein Unternehmen kann auf Bruttobasis gesund aussehen und trotzdem Geld verlieren, sobald Gemeinkosten und Steuern berücksichtigt werden.
G&V-Beispiel für Kleinunternehmen
Nachfolgend finden Sie eine G&V im echten Format für „Artisan Bake Shop“, eine hypothetische Einzelhandelsbäckerei, für Q1 2026.
Artisan Bake Shop: G&V | Aktuelles Quartal | Vorheriges Quartal |
|---|---|---|
Nettoerträge | $75.000 (EUR 62.500) | $70.000 (EUR 58.300) |
Wareneinsatz | ||
Zutaten & Verbrauchsmaterial | $20.000 (EUR 16.700) | $18.000 (EUR 15.000) |
Direkte Arbeitskosten (Bäcker) | $15.000 (EUR 12.500) | $14.000 (EUR 11.700) |
COGS insgesamt | $35.000 (EUR 29.200) | $32.000 (EUR 26.700) |
Bruttogewinn | $40.000 (EUR 33.300) | $38.000 (EUR 31.700) |
Betriebsausgaben | ||
Miete | $4.500 (EUR 3.750) | $4.500 (EUR 3.750) |
Nebenkosten | $1.000 (EUR 833) | $900 (EUR 750) |
Marketing & Werbung | $2.000 (EUR 1.667) | $1.500 (EUR 1.250) |
Verwaltungsgehälter | $7.000 (EUR 5.833) | $7.000 (EUR 5.833) |
Versicherung | $500 (EUR 417) | $500 (EUR 417) |
Abschreibungen | $300 (EUR 250) | $300 (EUR 250) |
Betriebsausgaben insgesamt | $15.300 (EUR 12.750) | $14.700 (EUR 12.250) |
Betriebsergebnis | $24.700 (EUR 20.583) | $23.300 (EUR 19.417) |
Zinsaufwand | ($200) (EUR 167) | ($200) (EUR 167) |
Ergebnis vor Steuern | $24.500 (EUR 20.417) | $23.100 (EUR 19.250) |
Ertragsteueraufwand | $4.900 (EUR 4.083) | $4.620 (EUR 3.850) |
Nettogewinn | $19.600 (EUR 16.333) | $18.480 (EUR 15.400) |
Was die Zahlen zeigen
Der Nettoumsatz erreichte $75.000 (EUR 62.500). Nach $35.000 (EUR 29.200) COGS betrug der Bruttogewinn $40.000 (EUR 33.300), eine Bruttomarge von 53,3 %. Betriebsausgaben von $15.300 (EUR 12.750) ließen ein Betriebsergebnis von $24.700 (EUR 20.583) übrig.
Nach Zinsen und Steuern betrug der Nettogewinn $19.600 (EUR 16.333). Das ist eine Verbesserung um 6 % gegenüber $18.480 (EUR 15.400) im Vorquartal, getrieben durch höhere Umsätze ohne einen proportionalen Kostenanstieg. So sieht eine gesunde Margenausweitung aus.

Wie Sie eine G&V erstellen: Schritt für Schritt
Eine G&V zu erstellen ist unkompliziert, wenn Sie der Reihe nach vorgehen. Eine konsistente Datenerfassung vor allen Berechnungen macht die G&V genau.
Schritt 1. Wählen Sie Ihren Berichtszeitraum
Zunächst sollten Sie einen einheitlichen Zeitraum wählen: monatlich, vierteljährlich oder jährlich. Monatlich erkennt Probleme frühzeitig. Vierteljährlich und jährlich eignen sich besser für die Berichterstattung an Investoren und die Steuervorbereitung. Was auch immer Sie wählen, bleiben Sie dabei.
Schritt 2. Sammeln Sie Ihre Finanzdaten
Sobald der Zeitraum festgelegt ist, besteht der nächste Schritt darin, alle Finanzdaten für diesen Zeitraum zu sammeln.
Sie benötigen Kontoauszüge von allen Geschäftskonten sowie Verkaufsaufzeichnungen wie Rechnungen, POS-Daten oder Exporte aus Ihrer E-Commerce-Plattform. Stellen Sie außerdem sicher, dass Sie Lieferantenrechnungen, Miete, Nebenkosten und Lohnunterlagen einschließlich Arbeitgebersteuern einbeziehen.
Es ist wichtig, nochmals zu prüfen, dass nichts fehlt. Selbst kleine Datenlücken können später zu falschen Berechnungen führen.
Schritt 3. Berechnen Sie Nettoerträge, COGS und Bruttogewinn
Nachdem Sie Ihre Daten organisiert haben, können Sie mit dem oberen Teil der G&V beginnen.
- Beginnen Sie mit Ihrem Gesamtumsatz für den Zeitraum. Ziehen Sie von dieser Zahl alle Rücksendungen und Rabatte ab, um die Nettoerträge zu erhalten.
- Berechnen Sie als Nächstes Ihren Wareneinsatz (COGS). Das sind die direkten Kosten, die mit den verkauften Produkten oder Dienstleistungen verbunden sind, wie Material- oder Produktionskosten.
- Sobald Sie beide Zahlen haben, ziehen Sie die COGS von den Nettoerträgen ab. Das Ergebnis ist der Bruttogewinn, der zeigt, wie viel nach Deckung der direkten Kosten übrig bleibt.
Nettoerträge - COGS = Bruttogewinn.
Schritt 4. Berechnen Sie Betriebs- und Nettogewinn
Im letzten Schritt berücksichtigen Sie alle verbleibenden Geschäftsausgaben, um Ihr Endergebnis zu ermitteln.
- Addieren Sie zunächst Ihre Betriebsausgaben. Das sind indirekte Kosten wie Marketing, Gehälter, Software und Miete.
- Ziehen Sie als Nächstes diese Ausgaben von Ihrem Bruttogewinn ab, um Ihr Betriebsergebnis zu erhalten: Bruttogewinn - Betriebsausgaben = Betriebsergebnis.
- Berücksichtigen Sie danach Zinsen, etwaige Gewinne oder Verluste und Steuern. Das Ergebnis ist Ihr Nettogewinn, der zeigt, wie viel Gewinn das Unternehmen während des Zeitraums tatsächlich erzielt hat.
G&V-Vorlagen für Kleinunternehmen
Vorlagen sind der schnellste Weg, um Ihre Finanzen zu verfolgen, ohne ein System von Grund auf neu aufzubauen. Unsere Vorlage ist flexibel gestaltet, sodass Sie sie an die Arbeitsweise Ihres Unternehmens anpassen können. Hier sind einige Möglichkeiten, wie Sie sie für unterschiedliche Anforderungen zuschneiden können.
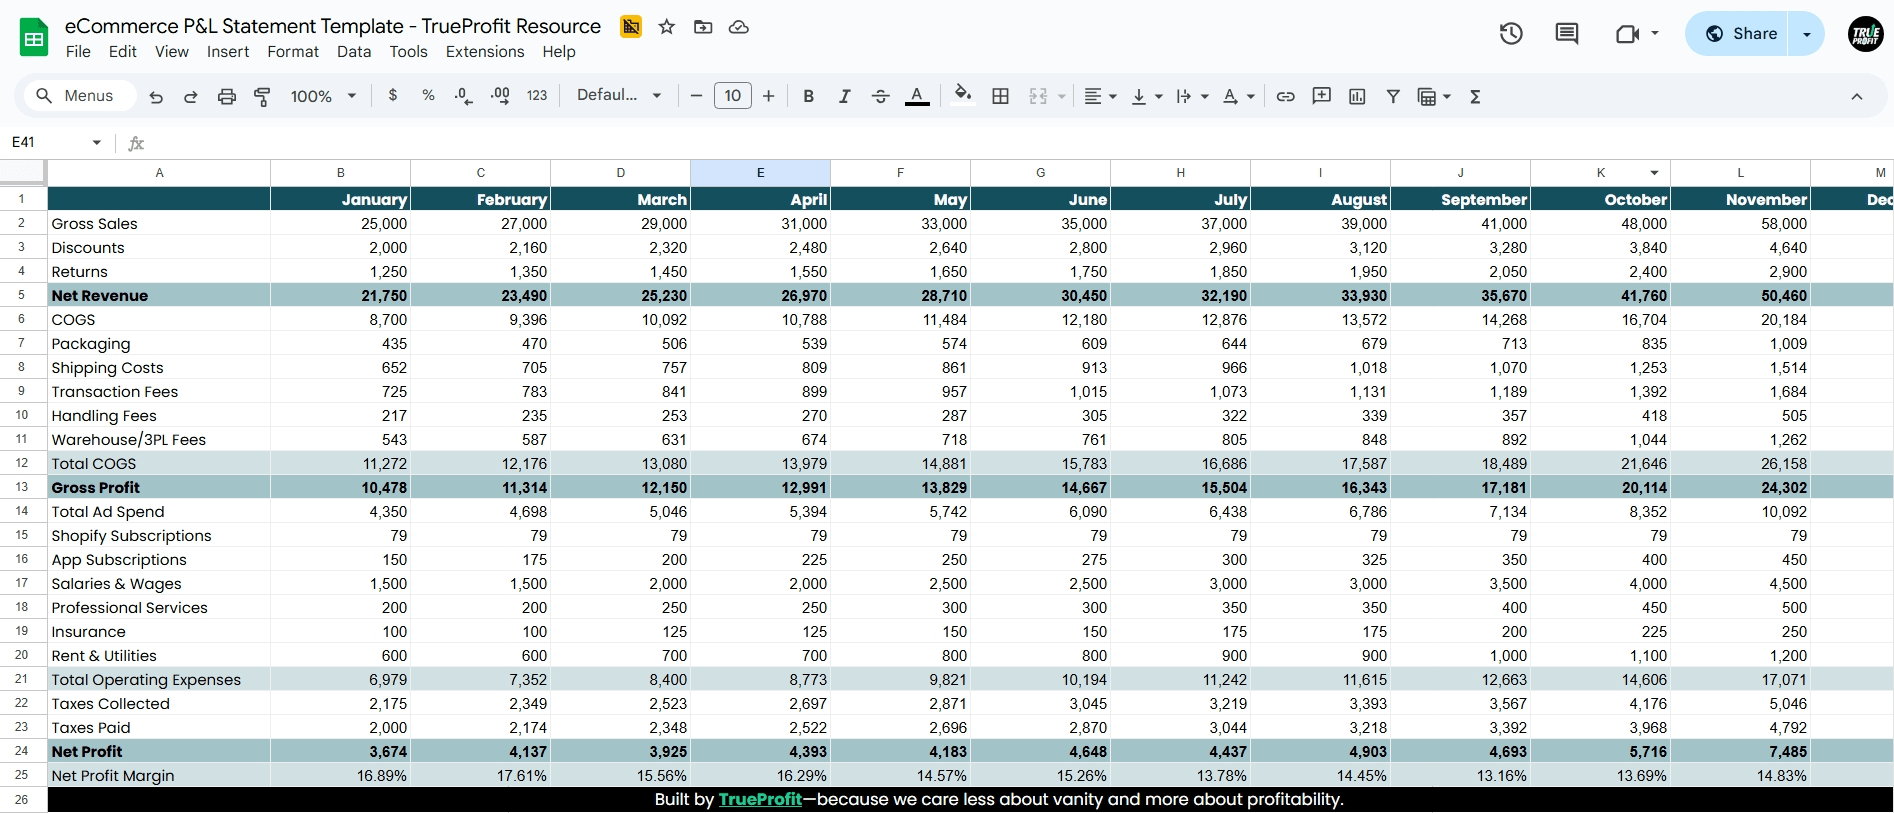
Monatliche G&V
Ihre Gewinn- und Verlustrechnung jeden Monat zu überprüfen, hilft Ihnen, nah an Ihren Zahlen zu bleiben. Es schafft eine feste Routine zur Überwachung der Leistung, zum frühzeitigen Erkennen von Trends und zum Vergleich, wie sich Ihr Shop über Monate entwickelt.
Vierteljährliche G&V
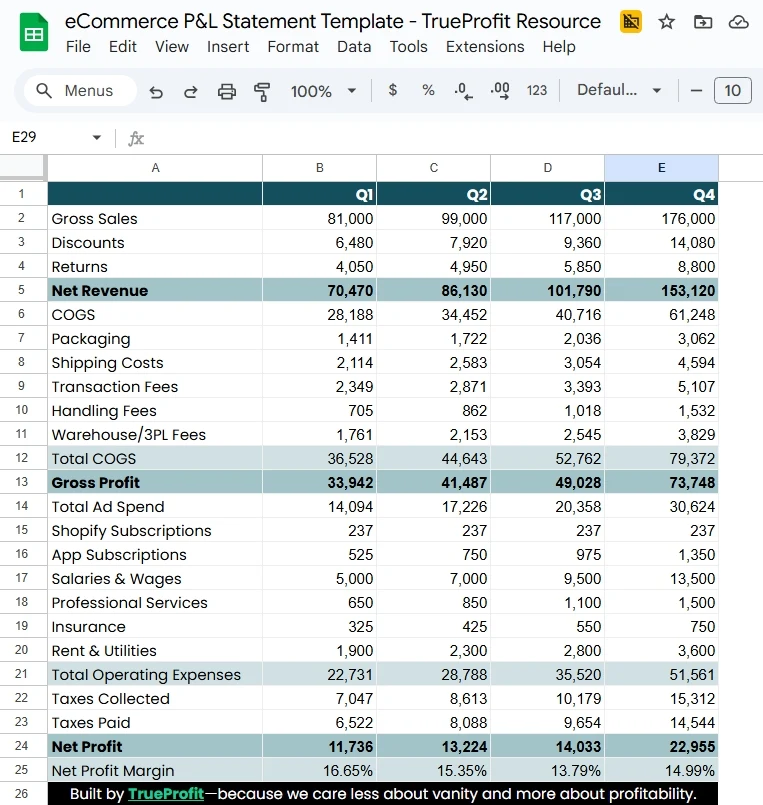
Während die monatliche Verfolgung Ihnen hilft, nah an den Zahlen zu bleiben, gibt Ihnen der vierteljährliche Blick auf Ihre Gewinn- und Verlustrechnung eine größere Gesamtperspektive. Er eignet sich perfekt, um langfristige Trends zu überprüfen, die Strategie zu bewerten und Entscheidungen mit weniger Rauschen durch kurzfristige Schwankungen zu treffen.
Wie Sie Ihre G&V lesen und analysieren
Eine G&V zu erstellen ist Schritt eins. Sie richtig zu lesen ist der Punkt, an dem es sich auszahlt.
1. Lesen Sie von oben nach unten, dann diagnostizieren Sie
Beginnen Sie bei den Erträgen und arbeiten Sie sich Zeile für Zeile nach unten. Jede Ebene sagt Ihnen etwas anderes.
- Wenn Ihr Bruttogewinn dünn aussieht, liegt das Problem normalerweise bei der Preisgestaltung oder hohen COGS.
- Wenn Ihr Bruttogewinn gesund ist, das Betriebsergebnis aber niedrig, bedeutet das oft, dass Ihre Gemeinkosten zu hoch sind und Ihre Margen schmälern.
- Wenn das Betriebsergebnis in Ordnung aussieht, der Nettogewinn aber immer noch niedrig ist, liegt das Problem wahrscheinlich außerhalb des Kerngeschäfts, etwa bei hohen Zinsaufwendungen oder Steuern.
Wenn Sie Ihre G&V auf diese Weise lesen, können Sie schnell eingrenzen, wo das Problem liegt, statt zu raten.
2. Verfolgen Sie in jedem Zeitraum drei Kernmargen
Kennzahl | Formel | Was sie Ihnen sagt |
|---|---|---|
Bruttogewinn / Umsatz × 100 | Effizienz von Produktion und Preisgestaltung | |
Betriebsergebnis / Umsatz × 100 | Wie gut Sie Ihre gesamten Gemeinkosten verwalten | |
Nettogewinnmarge | Nettogewinn / Umsatz × 100 | Tatsächliche Endergebnis-Rentabilität |
Branchen-Benchmarks variieren stark. E-Commerce-Unternehmen streben oft eine Nettomarge von 15–25 %. an. Dienstleistungsunternehmen können höher liegen. Einzelhandelsmargen liegen häufig im Bereich von 2–10 %. Wenn Sie Ihren Benchmark kennen, können Sie einschätzen, ob Ihre Margen wettbewerbsfähig sind.
3. Vergleichen Sie Zeiträume, nicht Momentaufnahmen
Ein einzelner G&V-Zeitraum sagt für sich genommen sehr wenig aus. Der Vergleich von Monat zu Monat oder Jahr zu Jahr zeigt, ob sich die Margen ausweiten oder verengen, ob Umsatzwachstum in Gewinnwachstum umgesetzt wird und welche Kostenpositionen allmählich steigen.
Unter Umsatzwachstum vs. Gewinnwachstum erfahren Sie, warum Umsatzwachstum ohne Margendisziplin Ihnen tatsächlich schaden kann.
4. Schlüsseln Sie die Kostenpositionen auf
Schauen Sie nicht nur auf die gesamten Betriebsausgaben. Schlüsseln Sie sie auf.
Wenn sich die Marketingausgaben verdoppelt haben, aber der Umsatz nicht reagiert hat, ist das ein Problem. Wenn die Nebenkosten um 30 % gestiegen sind, gehen Sie der Ursache nach. Die G&V gibt Ihnen das Signal; es ist Ihre Aufgabe, die Ursache zu untersuchen.
5. Nutzen Sie die Deckungsbeitragsmarge für Erkenntnisse auf Produktebene
Wenn Sie mehrere Produkte oder Dienstleistungen verkaufen, sagt Ihnen eine G&V allein nicht, welche am profitabelsten sind. Nutzen Sie die Analyse der Deckungsbeitragsmarge zusammen mit Ihrer G&V, um zu erkennen, welche Umsatzströme tatsächlich Gewinn bringen und welche ihn verwässern.
Häufige G&V-Fehler, die Ihren Gewinn schmälern können
1. COGS und Betriebsausgaben verwechseln
Wenn Miete oder Verwaltungsgehälter als COGS eingestuft werden, erscheint der Bruttogewinn künstlich niedrig. Dadurch wirkt Ihre Preisgestaltung unrentabel, obwohl sie es nicht ist, und das kann zu unnötigen Preiserhöhungen oder Lieferanten-Neuverhandlungen führen, die das falsche Problem verfolgen.
Wenn eine Kostenart unabhängig davon anfällt, ob Sie auch nur einen einzigen Verkauf getätigt haben, handelt es sich um eine Betriebsausgabe, nicht um COGS.
2. Fehlende Transaktionen
Jeder nicht erfasste Verkauf oder jede nicht erfasste Ausgabe verfälscht Ihre Zahlen. Kleine Barzahlungen, Rückerstattungen, die außerhalb Ihres Hauptsystems bearbeitet werden, oder vergessene Abonnements summieren sich. Gleichen Sie Ihre G&V in jedem Zeitraum mit Ihren Kontoauszügen ab.
3. Wechsel der Buchhaltungsmethode
Die Einnahmen-Überschuss-Rechnung erfasst Erträge, wenn das Geld eingeht; die Periodenabgrenzung erfasst sie, wenn sie verdient werden. Beide sind gültig. Ein Wechsel zwischen ihnen von Zeitraum zu Zeitraum macht Ihre G&V über die Zeit unvergleichbar. Die meisten wachsenden Unternehmen verwenden die Periodenabgrenzung, weil sie ein genaueres Bild der tatsächlichen Leistung liefert.
4. Jährliche statt monatliche Berichterstattung
Nur jährliche G&V bedeuten 12 Monate der Abweichung, bevor Sie ein Problem erkennen. Eine monatliche Berichterstattung gibt Ihnen Zeit zu handeln.
5. Erstellen ohne Überprüfen
Eine G&V, die Sie nie lesen, ist eine verschwendete Stunde. Planen Sie in jedem Zeitraum Zeit ein, um Margen zu vergleichen, Kostentrends zu überprüfen und zu fragen, was sich geändert hat und warum.
6. Nicht mit Ihrer Bilanz abstimmen
Ihr Nettogewinn aus der G&V fließt direkt in den Eigenkapitalabschnitt Ihrer Bilanz ein. Wenn diese nicht übereinstimmen, gibt es irgendwo in Ihren Büchern einen Fehler.
Abschließende Gedanken
Eine Gewinn- und Verlustrechnung ist mehr als nur ein Finanzbericht. Sie ist der klarste Weg zu verstehen, ob Kleinunternehmen wie Ihres tatsächlich Geld verdienen und wohin dieses Geld fließt.
Wenn Sie sie richtig aufschlüsseln, erzählt jede Ebene der G&V eine andere Geschichte. Erträge zeigen Wachstum, der Bruttogewinn offenbart die Produkteffizienz und der Nettogewinn sagt Ihnen, was Ihr Unternehmen wirklich behält. Der Wert liegt nicht nur darin, den Bericht zu erstellen, sondern ihn konsequent zu überprüfen, Zeiträume zu vergleichen und ihn zur Entscheidungsfindung zu nutzen.
In der Praxis ist es jedoch nicht immer einfach, eine genaue G&V zu erstellen und zu pflegen. Daten sind über Plattformen verstreut, Kosten werden leicht übersehen und die manuelle Verfolgung kostet Zeit.
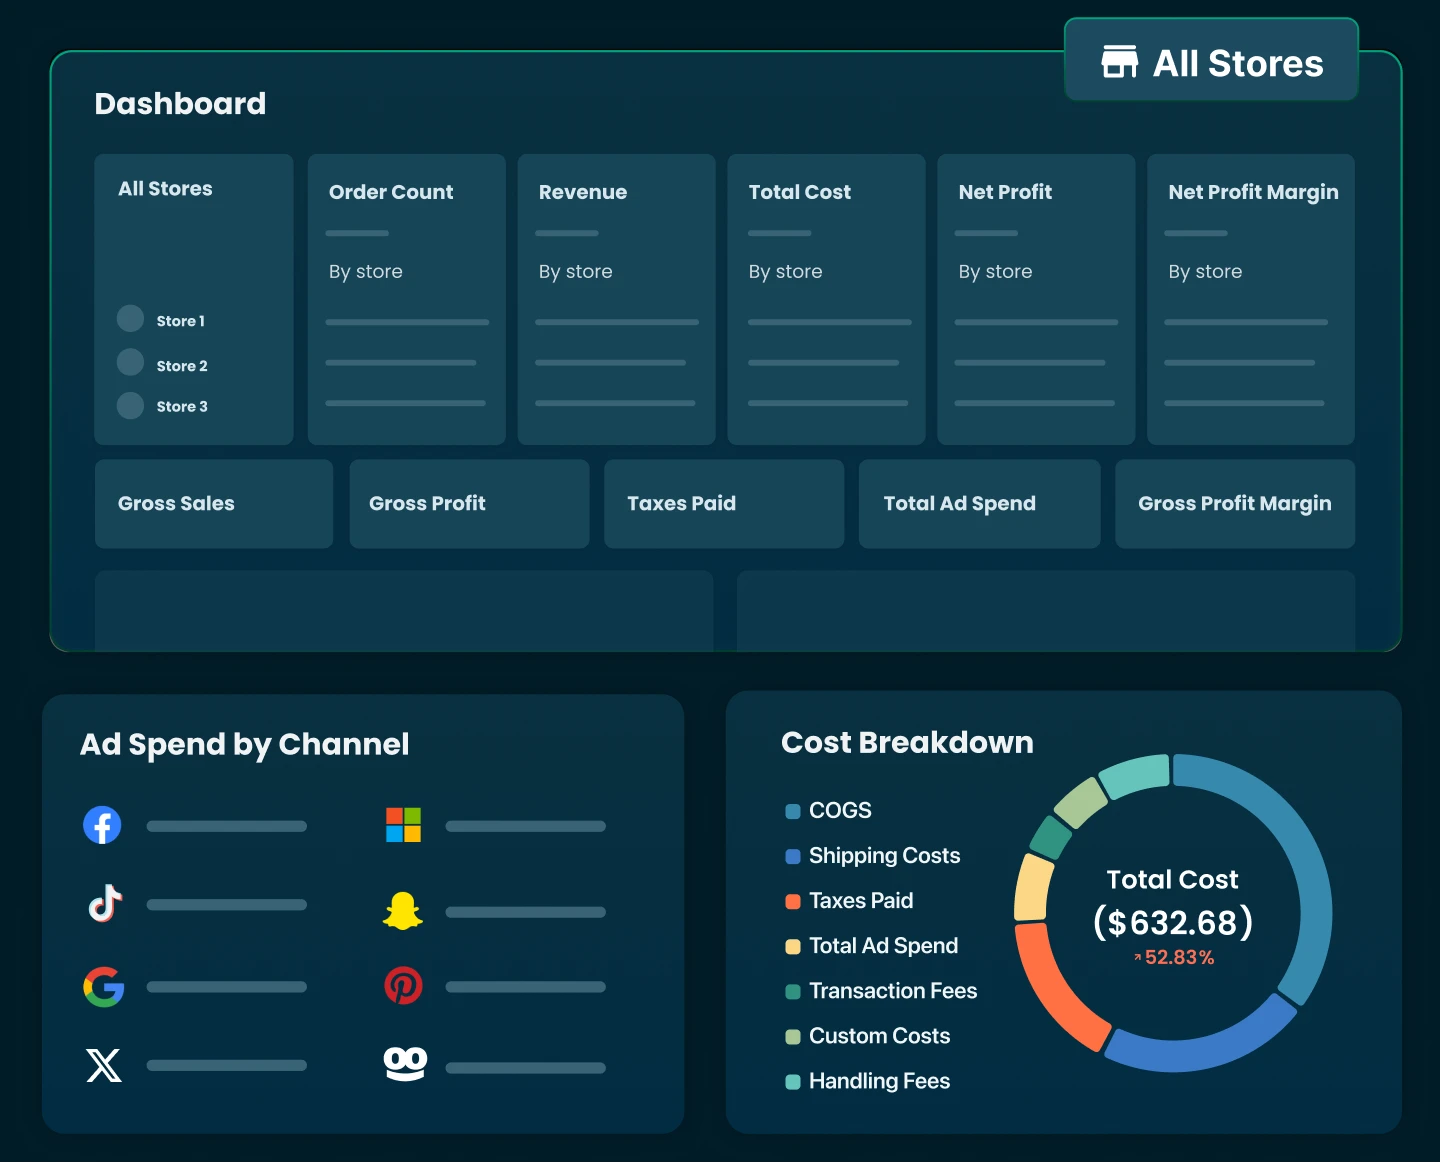
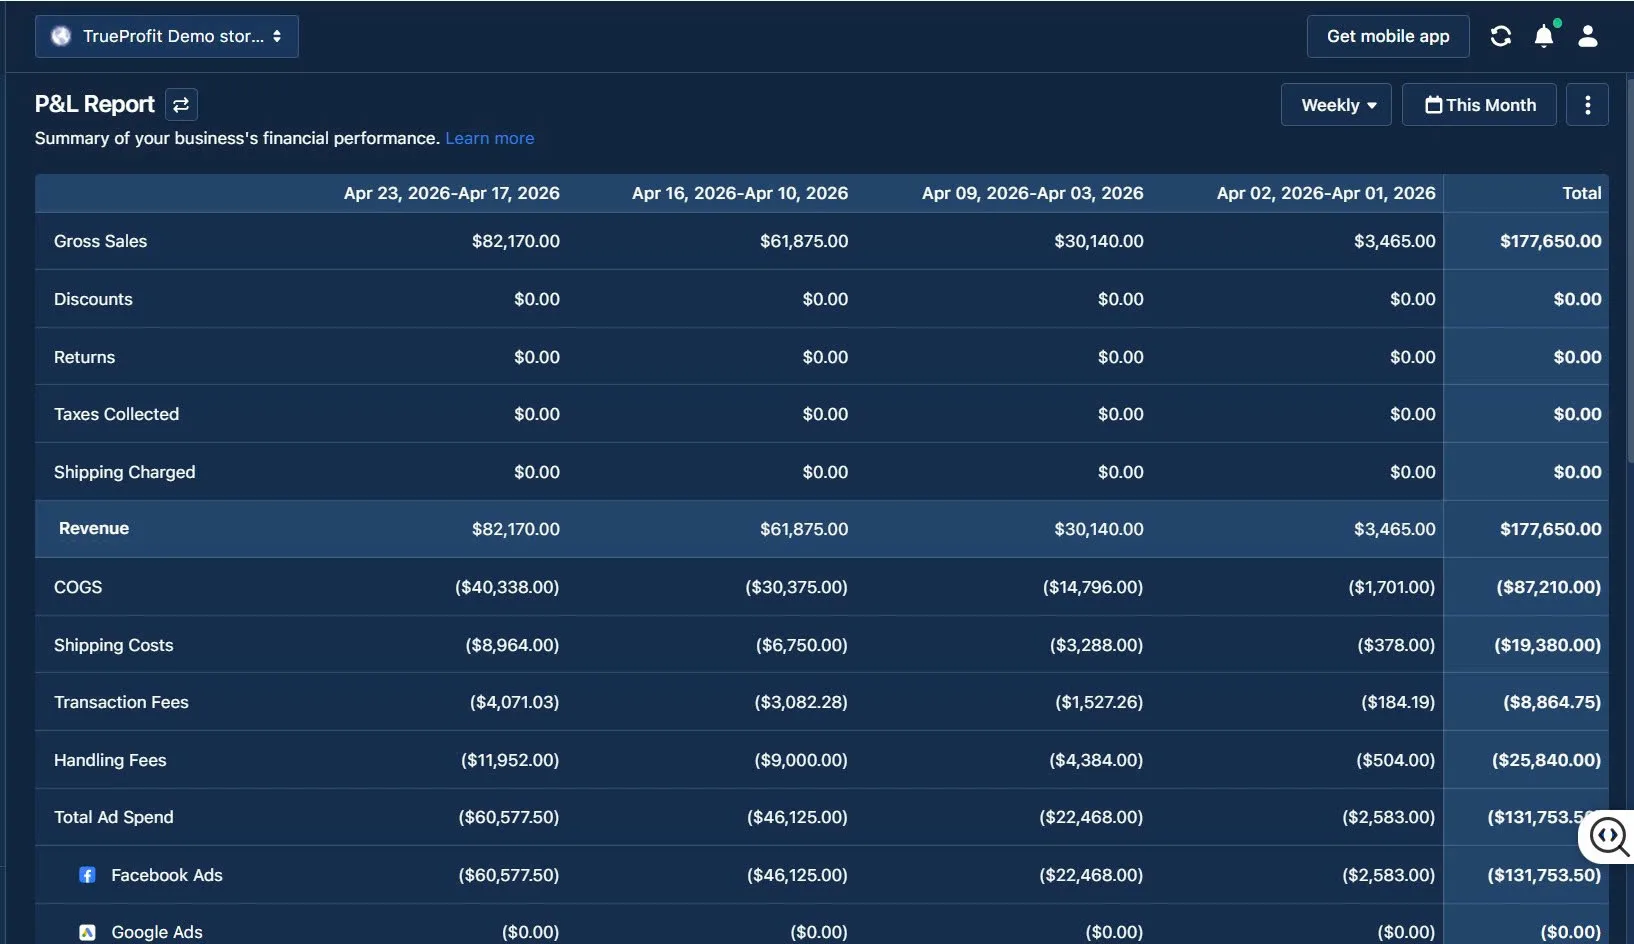
Hier kommen Tools wie TrueProfit ins Spiel. Statt alles selbst zusammenzusetzen, verfolgt es automatisch Ihre Erträge, Kosten, Gebühren und Werbeausgaben an einem Ort und gibt Ihnen einen Echtzeit-Überblick über Ihren Nettogewinn. So betrachten Sie nicht nur Zahlen, sondern verstehen tatsächlich, wie Ihr Unternehmen Tag für Tag abschneidet.
Lila Le is the Marketing Manager at TrueProfit, with a deep understanding of the Shopify ecosystem and a proven track record in dropshipping. She combines hands-on selling experience with marketing expertise to help Shopify merchants scale smarter—through clear positioning, profit-first strategies, and high-converting campaigns.